
 16
 296 465



© 2026, ekonmpf 56 0
СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока
МЕТОДИЧЕСКИЕ УКАЗАНИЯ к выполнению курсовой работы по ОП.09 Нормирование труда и сметы
Категория:
Экономика
11.06.2026 14:19

Просмотр содержимого документа
«МЕТОДИЧЕСКИЕ УКАЗАНИЯ к выполнению курсовой работы по ОП.09 Нормирование труда и сметы»
42

|
| Государственное автономное профессиональное образовательное учреждение Чувашской Республики «Чебоксарский техникум строительства и городского хозяйства» Министерства образования Чувашской Республики |
Автор: Васильева Е.Н..
КОНКУРС «Я – ПРОФЕССИОНАЛ»
нОМИНАЦИЯ «Методические указания ДЛЯ ПРАКТИЧЕСКИХ ЗАНЯТИЙ»
| | |
Чебоксары 2025
| | Государственное автономное профессиональное образовательное учреждение Чувашской Республики «Чебоксарский техникум строительства и городского хозяйства» Министерства образования Чувашской Республики |
Методические указания
к выполнению курсовой работы
по ОП.09 Нормирование труда и сметы
для обучающихся специальности
15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования
Чебоксары 2025 г.
| Рассмотрено ЦК социально-правовых и экономических дисциплин Председатель ________ /И.В.Порфирьева Протокол №___ от «___»________2025 г. |
| |
Разработчик:
Васильева Е.Н., преподаватель высшей квалификационной категории_____________ /подпись
Ф.И.О., должность, ученая степень, звание, категория
| Введение …...................................................................................................... | 4 |
| Содержание работы…………………………………………………… | 6 |
| 1.1 Теоретическая часть………………………………………………. | 6 |
| 1.2 Практическая часть…………...……………………………………. | 8 |
| 1.2.1 Исходные данные работы…………………………………… | 8 |
| 1.2.2 Локальный ресурсный сметный расчет…………………… | 8 |
| Оформление курсовой работы……………………………………….. | 23 |
| Форма защиты курсовой работы…………………………………….. | 28 |
| Критерии оценки курсовой работы…………………………………… | 28 |
| Заключение………………………………………………………………… | 29 |
| Список рекомендуемой литературы…………………………………….. | 30 |
| Приложение………………………………………………………………… | 31 |
ВВЕДЕНИЕ
Курсовая работа выполняется обучающимися специальности 15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования на 4 курсе (8 семестр) в течение 20 часов после изучения основных тем теоретического курса ОП.09 Нормирование труда и сметы. Курсовая работа является составной частью (разделом) дипломного проекта.
Выполнение курсового проекта по теме проводится с целью:
систематизации и закрепления полученных теоретических знаний и практических умений по темам ОП.09 Нормирование труда и сметы;
углубления теоретических знаний в соответствии с заданной темой;
формирования умений применять теоретические знания при решении поставленных вопросов;
формирования умений использовать справочную, нормативную и правовую документацию;
развития творческой инициативы, самостоятельности, ответственности и организованности;
подготовки к государственной итоговой аттестации.
Курсовая работа должна соответствовать следующим требованиям:
- иметь четкое построение и логическую последовательность в изложении материала;
содержать убедительную аргументацию, для чего в тексте работы необходимо проводить полный и обоснованный расчет принятых решений;
соответствовать современному состоянию и перспективам развития науки и техники в строительной индустрии;
соблюдать в тексте культуру изложения, стилистику, использование научной терминологии (Приложение) и принятых для научных текстов оборотов (работу не следует перегружать цитатами, прибегать к просторечиям, выражениям, в стилистической правильности которых вы не уверены; в работе не должно быть грамматических и пунктуационных ошибок).
Методические указания могут быть использованы преподавателями и обучающимися очной и заочной форм обучения специальности 15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования в качестве учебного пособия для аудиторной и самостоятельной работы над курсовой работой по теме ОП.09 Нормирование труда и сметы.
Курсовая работа включает в себя теоретическую и практическую части. Тематика курсовой работы основывается на определении сметной стоимости. Задание на выполнение курсовой работы, как правило, выдается на основе ведомости объемов работ, подсчитанной студентом в курсовом проекте по МДК 01.01 Реализация технологических процессов технической эксплуатации и сервиса систем вентиляции и кондиционирования воздуха.
1.1. Теоретическая часть
Целью курсовой работы по дисциплине «Нормирование труда и сметы» является закрепление теоретических знаний по дисциплине, обучение самостоятельной работе с нормативными материалами и специальной литературой для выявления резервов повышения эффективности строительного производства, разработки мероприятий по использованию резервов и определению экономической эффективности в результате их осуществления.
До начала выполнения курсовой работы необходимо изучить основные положения курса, обратив особое внимание на разделы, связанные с определением стоимости строительной продукции и эффективности организационно-технических мероприятий.
Темы для раскрытия теоретических основ курсовой работы утверждаются приказом директора.
Примерный перечень тем:
Действующая система сметного нормирования в строительстве.
Сметная стоимость строительства: понятие, состав, структура и методы определения.
Система сметного нормирования в строительстве.
Нормирование расхода материалов.
Сущность и назначение сметы в строительстве.
Состав и формы в сметной документации.
Уровни сметных нормативов: федеральный, территориальный, отраслевой и фирменный.
Техническое и сметное нормирование в строительстве: норма времени, норма выработки, норма затрат труда и машинного времени.
Нормирование расхода материалов: элементные, укрупненные и усредненные нормы.
Элементные сметные нормы и цены на ресурсы, нормы на виды работ.
Состав, структура построения и общие правила применения государственных элементных сметных норм.
Единичные расценки на виды работ: состав, структура, построение и общие правила применения.
Укрупненные сметные нормы, сметные нормативы и показатели стоимости на здания, сооружения и виды работ.
Проектно-сметная документация и её составление на предприятии.
Структура и элементы сметной стоимости строительства, индексация сметной стоимости.
Способы учета рабочего времени (виды нормативных наблюдений).
Виды сметных нормативов. Элементные сметные нормативы.
Расчет норм расхода материалов и пути их экономии.
Экспертиза, утверждение проектов и порядок проведения тендеров.
Сметая прибыль и расчет ее величины.
Проектно-сметная документация в строительстве: состав, порядок разработки, согласования и утверждения.
Виды смет, их назначение и состав.
Локальные сметы и методика их составления.
Объектные сметы и порядок их разработки.
Сводный сметный расчет стоимости строительства и порядок его составления.
Состав сметной документации. Локальные и объектные сметные расчеты.
Ресурсный (ресурсно-индексный) метод определения стоимости строительства на основе элементных сметных нормативов.
Базисно-индексный метод определения сметной стоимости строительства на основе единичных расценок.
Виды смет в строительстве и способы их расчета.
Характеристика производственных расчетов в строительстве вентиляции.
1.2. Практическая часть
1.2.1 Исходные данные
Исходными данными для расчетов по курсовой работе являются:
ведомость объемов работ, выполненная студентом в курсовом проекте по МДК 01.01 Реализация технологических процессов технической эксплуатации и сервиса систем вентиляции и кондиционирования воздуха;
ГЭСН;
сметные цены на материалы и эксплуатацию машин и механизмов;
тарифные ставки оплаты труда рабочих в строительстве.
1.2.2 Локальный ресурсный сметный расчет
Локальные сметы разрабатываются на отдельные виды работ и части зданий и сооружений. В курсовой работе локальная смета (расчет) выполняется ресурсным методом с использованием сборников ГЭСН. Локальная смета (расчет) разрабатывается для общестроительных работ на основании ведомости объемов работ, подсчитанной студентом в курсовом проекте по МДК 01.01 Реализация технологических процессов технической эксплуатации и сервиса систем вентиляции и кондиционирования воздуха. В локальной смете определяются следующие затраты:
сметная стоимость строительно-монтажных работ;
сметная заработная плата;
нормативная трудоемкость.
Сметная стоимость строительно-монтажных работ (СМР) определяется по формуле:
Сст = Сс + ПН,
где Сст – сметная стоимость СМР, р.;
Сс – себестоимость СМР, р.;
Псм (ПН) – прибыль нормативная сметная, р.;
Сс = ПЗ + НР,
где ПЗ – прямые затраты, р.; НР – накладные расходы, р.
Прямые затраты включают основную заработную плату рабочих (Зо), затраты на эксплуатацию машин и механизмов (Эм) и стоимость материалов, изделий и конструкций (М):
ПЗ = Зо + Эм + М
В локальной смете прямые затраты по работам определяются на основе сборников ГЭСН.
Величина накладных расходов определяется в локальных сметах (сметных расчетах) в текущем уровне цен (базисном уровне цен с 01.01.2001).
При использовании укрупненных нормативов накладных расходов по видам строительства начисление накладных расходов производится в конце сметы (расчета) за итогом прямых затрат.
Начисление нормативов накладных расходов по видам строительных, монтажных и ремонтно-строительных работ производится на комплексы работ, определяемых в соответствии с наименованием сборников ГЭСН-2001, ГЭСНм-2001 и ГЭСНр-2001.
Показатели нормативов сметной прибыли и накладных расходов исчисляются в процентах от фонда оплаты труда рабочих основного производства, учитываемого в составе сметных прямых затрат, и актуализированы по номенклатуре включенных в них затрат с учетом законодательства Российской Федерации (Приказ Минстроя России от 11.12.2020 № 774/пр).
Локальная смета составляется в программе Smeta.ru.
Алгоритм действий:
Войти в программу Smeta.ru, ms (студенты), to1-21

Выбрать пользователя (по списку), например, «ст001»

Откроется окно:

В левой части панели выбрать папку 001 и правой кнопкой мыши «добавить объект»:


Дать название объекту


Войти в «Параметры», «Типовые настройки», выбрать «Нормативы 2020 года» и два раза кликнуть левой клавишей мыши, выбрать:


Заполнить «Должностные лица» и нажать клавишу «Применить».

Выйти в «Содержание», нажать «Проектная смета»


Идет загрузка документа. Далее заполняем локальную смету в соответствии со Спецификацией.

В строке «Новая локальная смета» поменять название, например, «Монтажные работы».

Для этого на окно «Новая локальная смета» левой клавишей мыши кликнуть два раза, поменять название и нажать «Применить»


Далее заполняем таблицу. Нажимаем значек «Расценки» ( ), выбираем на левой панели «ГОСУДАРСТВЕННЫЕ СМЕТНЫЕ НОРМАТИВЫ (ГЭСН, ФЕР) 2020», далее ФЕР на строительные работы.


Выбираем Сборник 20 «Вентиляция и кондиционирование воздуха». Далее в Оглавлении сборника выбрать нужный раздел и таблицу выполняемых работ (в соответствии со спецификацией). Из выбранной таблицы скопировать нужную расценку в проектную смету.


Возвращаемся в проектную смету: нажимаем «Список открытых окон» и Проектная смета.

Далее заполняем таблицу:

Для расчета стоимости необходимого оборудования надо нажать на «значок» (  )

Должна получится такая таблица

Для поиска ценников оборудования нажимаем на значок «лупа» ( )


В открывшемся окне ищем нужное оборудование

После нажатия откроется окно:

Выбираем подходящее оборудование и вставляем в свою таблицу

Нажимаем на кнопку лимиты затрат
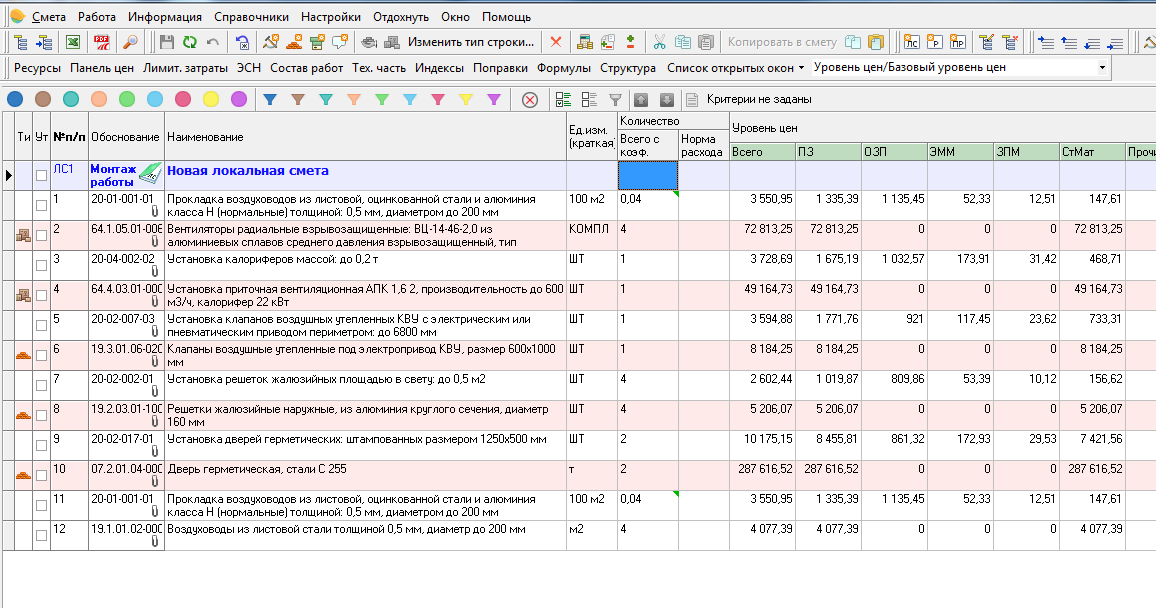
Выбираем все пункты как на изображении

24.Наводим курсор в любое место кликаем правой кнопкой мыши

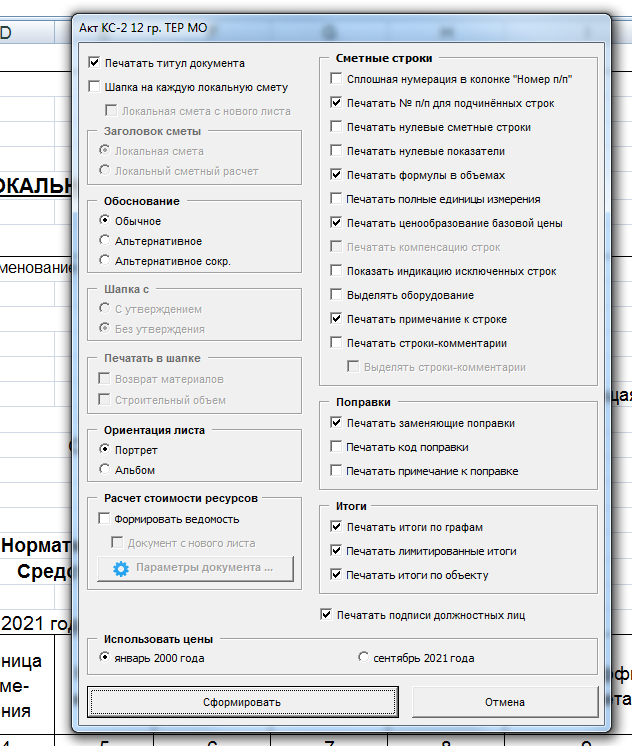
25.Нажимаем кнопку «экспортировать в Excel»
26.Выбираем клавишу «Параметры»

27.Выбираем отметку:

28. Далее отмечаем все параметры как на картинках


29. Выбираем формат

30.Выбираем формат для Excel таблицы
Курсовая работа выполняется на листах формата А4 в компьютерном исполнении. Текст пишется с одной стороны листа.
Курсовая работа включает в себя:
титульный лист (рис. 1);
задание;
содержание;
введение;
рядовые листы работы;
заключение;
список использованной литературы.
Каждый лист курсовой работы нумеруется, начиная с титульного листа
(на титульном листе и на задании номера страниц не ставятся, но учитываются).
Задание на курсовую работу (см. рис.2) выдает руководитель проекта.
Лист содержания заключается в рамку (рис.3). В содержании обязательно проставляются страницы каждого пункта.
Курсовая работа оформляется строго в соответствии со Стандартом техникума: Обозначение документов и требования к их оформлению (2025год).
| Государственное автономное профессиональное образовательное учреждение Чувашской Республики «Чебоксарский техникум строительства и городского хозяйства» Министерства образования Чувашской Республики 02/01-18 КУРСОВАЯ РАБОТА На тему:___________________________________________________ __________________________________________________________ Студента группы То41-21 специальность 15.02.13
Студент _________________ Руководитель Васильева Е.Н
2025 г. |
Рисунок 1 – Пример заполнения титульного листа
УТВЕРЖДАЮ Заместитель директора по учебной работе ______________О.А. Савельева «__» _______ 202__г. ЗАДАНИЕ на курсовую работу по ОП.09 Нормирование труда и сметы Студенту 4 курса группы То41-21 Специальность 15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования Иванову Ивану Ивановичу Тема курсовой работы: Характеристика производственных расчетов в строительстве вентиляции. План курсовой работы Введение 1 Теоретические основы разрабатываемой темы 2 Расчет локальной сметы на монтаж оборудования вентиляционной системы Заключение Список использованной литературы Приложение А Спецификация Дата выдачи задания «____» ________________ 2025 г. Дата сдачи «____» ________________ 2025г. Преподаватель ______________Васильева Е.Н. расшифровка подписи |
Рисунок 2 – Задание на курсовую работу
С одержание
Стр
ВВЕДЕНИЕ
ОСНОВНАЯ ЧАСТЬ
1 Теоретические основы разрабатываемой темы
1.1…..
1.2. …..
Практическая часть
2.1Локальный ресурсный сметный расчет
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Рисунок 3 – Пример заполнения содержания
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Гусев, И.П. Основы сметного нормирования. – Санкт-Петербург: Питер, 2019.
2. Серова, Т.Е. Сметная документация: состав и оформление. – Екатеринбург: УрФУ, 2021.
3. Федоров, В.Л. Практика составления смет: локальные и объектные расчеты. – Новосибирск: Сибирское университетское издательство, 2022.
4. Ромашов, С.Н. Анализ сметной документации в строительстве. – Казань: Казанский университет, 2018.
5. Дьяков, А.А. Учет и контроль затрат в строительстве. – Ростов-на-Дону: Феникс, 2020.
6. Федеральный закон «О contract system» от 05.04.2013 N 44-ФЗ. (база данных «КонсультантПлюс»)
7. Методические рекомендации по составлению сметной документации в строительстве. – Москва: Минстрой России, 2022.
8. Методические указания к выполнению курсовой работы по ОП.09 Нормирование труда и сметы для обучающихся специальности 15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования. – Чебоксары, 2025.

Рисунок 4 – Пример заполнения источников использованной литературы
По окончании работы над курсовой работой обучающийся допускается к защите курсовой работы.
В процессе защиты могут задаваться дополнительные вопросы, связанные с тематикой курсовой работы. Оценка выставляется с учетом качества выполнения курсовой работы и ее защиты. Представленная к защите курсовая работа должна быть выполнена в соответствии с выданным заданием. Объем, состав и качество выполнения курсовой работы должны отвечать требованиям, изложенным в настоящих методических указаниях. Работы, не соответствующие требованиям, содержащие грубые ошибки, к защите не принимаются и возвращаются на доработку.
4. КРИТЕРИИ ОЦЕНКИ КУРСОВОЙ РАБОТЫ
Критерии оценки выполнения и защиты курсовой работы:
«5» (отлично) – работа выполнена самостоятельно с минимальной помощью или без нее. Работа сдана с соблюдением всех сроков. Соблюдены все правила оформления. Работа написана логично, последовательно и полностью раскрывает тему. Студент демонстрирует свободное владение специальной терминологией в достаточном объеме. На защите студент показал полное знание материала курсовой работы и дал аргументированные ответы на поставленные вопросы.
«4» (хорошо) – работа выполнена самостоятельно с небольшой помощью преподавателя. Работа сдана в срок (либо с опозданием на два-три занятия). Есть некоторые недочеты в оформлении. Работа написана логично, последовательно, раскрывает тему, но имеются небольшие недочеты. На защите студент показал знание материала курсовой работы. Демонстрирует владение специальной терминологией в достаточном объеме. При ответах на ряд дополнительных вопросов аргументация была недостаточной.
«3» (удовлетворительно) – имеется ряд нарушений требований в оформлении работы. Имеют место существенные ошибки. Студент многократно обращался за помощью преподавателя. Работа написана логично, последовательно, раскрывает тему курсового проекта, но имеются существенные недочеты. Работа сдана с опозданием более трех занятий. Студент демонстрирует слабое владение профессиональной терминологией, не умеет обобщать, анализировать, делать выводы. На ряд дополнительных вопросов студент не дал ясных ответов.
ЗАКЛЮЧЕНИЕ
Курсовая работа по дисциплине ОП.09 Нормирование труда и сметы является составной частью дипломного проекта. Поэтому, насколько качественно студенты выполнят курсовую, настолько легче им будет при проектировании дипломного проекта.
При работе над курсовой работой необходимо решать сложную задачу: провести расчет сметной стоимости установки вентиляционного оборудования. Сметная стоимость строительства является основой для определения размера капитальных вложений, финансирования строительства, расчетов за выполненные подрядные работы и возмещения других затрат за счет средств, предусмотренных объектной сметой или сводным сметным расчетом стоимости строительства. На основе сметной документации осуществляются инвестиционное проектирование, внутрифирменное планирование и оценка деятельности строительных организаций и других хозяйствующих субъектов.
Методические указания содержат цели и задачи работы, их тематику, описание состава курсовой работы, необходимые сведения по определению сметной стоимости объекта. Указания составлены в соответствии с рабочей программой по дисциплине ОП.09 Нормирование труда и сметы для обучающихся очной и заочной форм получения образования специальности 15.02.13 Техническое обслуживание и ремонт систем вентиляции и кондиционирования.
Методический материал, представленный в указаниях, рекомендован для использования в учебном процессе при выполнении курсовой работы по дисциплине «Нормирование труда и сметы».
Приказ Министерства строительства и жилищно-коммунального хозяйства Российской Федерации от 11.12.2020 № 774/пр
"Об утверждении Методики по разработке и применению нормативов сметной прибыли при определении сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства" (Зарегистрирован 11.02.2021 № 62465)
Ардзинов, В.Д. Ценообразование в строительстве и оценка недвижимости: моногр. / В.Д. Ардзинов. - М.: Питер, 2017. - 840 c.
Бузырев, В. В. Основы ценообразования и сметного нормирования в строительстве / В.В. Бузырев, А.П. Суворова, Н.М. Аммосова. - М.: Феникс, 2017. - 256 c.
Гусев, И.П. Основы сметного нормирования. – Санкт-Петербург: Питер, 2019.
Дьяков, А.А. Учет и контроль затрат в строительстве. – Ростов-на-Дону: Феникс, 2020
Кукота, А. В. Сметное дело и ценообразование в строительстве: учеб. пособие для СПО / А. В. Кукота, Н. П. Одинцова. — 2-е изд., перераб. и доп. — М.: Издательство Юрайт, 2018. — 201 с.
Федоров, В.Л. Практика составления смет: локальные и объектные расчеты. – Новосибирск: Сибирское университетское издательство, 2022.
Экономика организации (отрасли) – это отраслевая наука, которая исследует формы проявления общих экономических законов в капитальном строительстве.
Строительство – это отрасль материального производства, продукцией которой являются новые или реконструируемые здания, сооружения и другие объекты, а также отдельные виды строительно-монтажных работ.
Инвестиции – это совокупность всех видов денежных, имущественных и интеллектуальных ценностей, вкладываемых в долгосрочные проекты и мероприятия с целью получения дохода или достижения иного полезного эффекта.
Капитальные вложения – это инвестиции в создание новых или реконструкцию и модернизацию существующих основных производственных и непроизводственных фондов.
Удельные капитальные вложения – капитальные вложения, отнесенные к натуральной единице измерения строительной продукции.
Структура капитальных вложений – отношение между основными частями, составляющими их, выраженные в процентах.
Средства производства – материальные, технические, трудовые и финансовые ресурсы, участвующие в создании продукции или услуги.
Основные фонды – средства производства, участвующие в производственном процессе длительное время, переносящие свою стоимость на готовый продукт по частям и не изменяющие своей первоначальной, натуральной формы (здания, сооружения, машины, механизмы, транспортные средства и приборы, инструменты, инвентарь со сроком службы более одного года).
Амортизация основных фондов – это постепенное перенесение стоимости средств труда по мере их физического и морального износа на стоимость производимой продукции с целью накопления денежных средств для последующего возмещения изношенных основных фондов.
Оборотные средства – включают в себя оборотные фонды (основные материалы, конструкции, детали и т. д.) и фонды обращения (денежные средства и средства в расчетах с заказчиком).
Оборотные производственные фонды – предметы труда, которые целиком потребляются в одном производственном цикле, полностью переносят свою стоимость на готовый продукт, изменяя свою натуральную форму (камень, цемент, кирпич, лес, металл, строительные конструкции, топливо, энергия и др.).
Фонды обращения – денежные средства, постоянно находящиеся в распоряжении предприятия (на текущем счете); находящиеся в обращении; овеществленные в готовой продукции, еще не оплаченной покупателем; средства в процессе оформления платежей.
Эффект – это выгода (доход, прибыль), получаемая от реализации какого-либо мероприятия. Определяется как разница между выручкой и затратами. Эффективность – это соотношение эффекта от какого-либо мероприятия и затрат на его осуществление.
Производительность труда – это эффективность затрат труда. Она характеризуется выработкой и трудоемкостью.
Трудоемкость продукции – количественное выражение затрат труда на единицу продукции.
Выработка – показатель производительности труда, который измеряется количеством продукции, произведенной за единицу времени, приходящейся на одного работника.
Заработная плата – это выраженная в денежной форме доля работника в той части дохода предприятия, которая направляется на цели личного потребления и распределяется по количеству и качеству труда исполнителя.
Тарифная система – совокупность нормативных документов, определяющих различие в оплате труда работников разной квалификации.
Тарифная сетка – шкала соотношений в оплате труда рабочих различных разрядов.
Тарифная ставка – это абсолютный размер заработной платы работника данной квалификации за единицу времени.
Тарифный коэффициент показывает, во сколько раз работа данного квалификационного разряда сложнее работ 1-го разряда. Спрос – это общественные потребности в товаре, обеспеченные покупательной способностью потребителей.
Предложение – совокупный объем товара, предложенного на рынке для продажи.
Обе эти величины не постоянны. Основным фактором, определяющим уровень спроса и предложения, является цена.
Цена – денежное выражении стоимости. Она является регулятором, определяющим устойчивое равновесие между спросом и предложением (Крест Маршалла). Цена формируется под действием ряда факторов, которые объединяются в три группы: издержки производства, потребительские свойства товара и конъюнктура рынка.
Издержки производства – это затраты производителя на производство и реализацию товара или услуги. Чем меньше издержки, тем больше прибыль Потребительские свойства товара – это его способность удовлетворить определенные требования потребителя.
Конъюнктура рынка – сложившаяся ситуация на товарном рынке, характеризующаяся соотношением спроса и предложения на данный товар (сезон, мода, политика, инфляция и т. д.).
Стоимость – общественно необходимые затраты овеществленного труда, выраженные в денежной форме, идущие на производство и реализацию продукции.
Себестоимость – индивидуальные затраты производителя-продавца на производство и реализацию продукции. Себестоимость строительной продукции представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
В зависимости от цели (планирование, учет, анализ), используются следующие формы себестоимости: сметно-нормативная, плановая, фактическая (отчетная). Сметно-нормативная себестоимость определяется сметой, составленной по утвержденным нормативным документам.
Все затраты, определяемые в сметной себестоимости, группируются в двух статьях калькуляции – прямые затраты и накладные расходы.
Прямые затраты – это затраты, идущие непосредственно в производство и определяемые методом прямого счета. Они включают в себя затраты на приобретение и доставку материалов, деталей и конструкций, основную заработную плату рабочих, расходы на эксплуатацию строительных машин и механизмов и прочие прямые затраты.
Накладные расходы – это расходы, идущие на организацию, управление и техническую подготовку производства. Они определяются как часть суммы заработной платы рабочих строителей и заработной платы рабочих по эксплуатации машин и механизмов, установленной нормами в зависимости от вида работ. Накладные расходы по направлению их использования подразделяются на четыре части: административно-хозяйственные расходы; по обслуживанию рабочих; по организации и производству работ и прочие расходы.
Плановая себестоимость – это затраты на производство строительной продукции с учетом их снижения по плану организационно-технических мероприятий. В плане должны быть произведены расчеты по определению эффективности проводимых мероприятий, сокращающих стоимость, расход и потерю материалов, улучшению использования основных фондов и технических ресурсов, улучшению использования рабочей силы, сокращению продолжительности строительства. С учетом этих мероприятий и полученных эффектов определяется плановая себестоимость.
Себестоимость фактическая (отчетная) – это затраты на производство и реализацию продукции, установленные по факту бухгалтерского отчета. При определении фактической себестоимости все затраты группируются по первичным экономическим элементам. Установлен единый перечень экономических элементов затрат, отражающих себестоимость продукции: материальные затраты; затраты на оплату труда; амортизация; прочие затраты. Для получения прибыли строительная организация должна стремиться к снижению фактической себестоимости.
Прибыль – экономическая категория, это часть чистого дохода, созданного в сфере материального производства. Она отражает экономический эффект, полученный в результате деятельности предприятия. Прибыль как финансовая категория выполняет следующие функции: воспроизводственную, стимулирующую, контрольную.
Нормативная сметная прибыль – сумма средств, необходимая для покрытия общих расходов строительной организации, не относимая на себестоимость работ. Она определяется как часть суммы заработной платы рабочих-строителей и рабочих по эксплуатации машин и механизмов, установленных нормами в зависимости от вида работ.
Валовая прибыль – разница между выручкой от продажи товаров, услуг, работ и себестоимостью этих продаж без условно-постоянных управленческих расходов и сбытом.
Чистая прибыль – разница между валовой прибылью и налогом на прибыль. Для соотношения прибыли с затратами используется показатель рентабельности.
Выручка строительной организации складывается из: – сметной стоимости СМР, выполненных и сданных заказчику; – суммы средств, полученных от реализации продукции подсобных производств; – средств, полученных от внереализационной деятельности.
Рентабельность – это относительный показатель, определяющий уровень прибыльности и эффективности производства. Рассчитывается как отношение прибыли к себестоимости.
Смета – это финансово-юридический документ, определяющий стоимость работ и дающий право на их производство и финансирование.
Норма – положение, получившее силу закона и обязательного применения в определенное время и в установленном месте.
Для определения сметной стоимости используются следующие сметные нормативы:
ГЭСН – Государственные элементные сметные нормы;
ФССЦ – федеральный сборник сметных цен на материалы, изделия и конструкции, применяемые в строительстве.
ГЭСН – являются исходными нормативами для разработки Государственных единичных расценок на строительные работы. Нормативы в ГЭСН определяют количество материальных, технических и трудовых ресурсов, идущих на выполнение единицы соответствующего вида работы или конструктивного элемента.
Сметная документация является составной частью проектов проектной документации на строительство зданий и сооружений. Сметная документация может быть представлена следующими видами смет.
Локальная смета (ЛС) – это первичная сметная документация, составляемая на отдельные виды работ. По результатам расчетов определяются: прямые затраты, накладные расходы и нормативная (сметная) прибыль. На практике локальные сметы составляются на следующие группы работ: строительные, внутренние санитарно-технические, газоснабжение, приобретение и монтаж оборудования, мебели и инвентаря, вентиляцию, электромонтажные работы, низковольтные сети, КИП и автоматику.
Ресурсно-индексный метод основан на определении стоимости материальных, технических и трудовых ресурсов, используемых при производстве конкретных работ, включенных в смету. На основе сборников ГЭСН составляется локальная ресурсная ведомость, в которой определяется перечень и количество используемых ресурсов. Зная вид и количество ресурсов и используя соответствующие сборники ТЕР, рассчитывают стоимость этих ресурсов в базисных ценах. После индексации рассчитываются прямые затраты, накладные расходы, сметная себестоимость, сметная прибыль и сметная стоимость в текущих ценах (ТУЦ).
Объектная смета (ОС) объединяет в своем составе данные из локальных смет по всему объекту.
В том случае, когда строительство состоит из нескольких объектов, то составляется сводный сметный расчет стоимости строительства (ССР). Сводный сметный расчет строительства составляется на основе объектных и локальных сметных расчетов.
Сводка затрат – это сметный документ, определяющий стоимость строительства, в котором присутствуют объекты производственного и жилищно-гражданского назначения.
Комплекты видеоуроков для учителей
Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨