
Республика Казахстан, Караганда
СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока
Был в сети 13.09.2026 17:23
Тарасов Сергей Петрович
Преподаватель социально-экономических дисциплин
 146 260
 98

Местоположение
Специализация
Отчет по научно-исследовательской работе
Категория:
Экономика
27.07.2026 20:56

Просмотр содержимого документа
«Отчет по научно-исследовательской работе»
| Частное учреждение образовательная организация высшего образования «Омская гуманитарная академия» |
Кафедра экономики и управления персоналом
ОТЧЕТ
о прохождении практики
Вид практики: Производственная практика
Тип практики: Научно-исследовательская работа 2
Способы проведения производственной практики: выездная
Тема исследования: «Финансовое состояние организации: оценка и пути оздоровления»
Выполнил: Тарасов Сергей петрович
Направление подготовки: 38.04.01 Экономика
Направленность (профиль) программы Корпоративный учет, финансово-инвестиционный анализ
Форма обучения: заочная
Руководитель практики от ОмГА:
Демиденко О.В., к.т.н., доцент
_____________________
подпись
Место прохождения практики: (адрес, контактные телефоны): ТОО «ПК«КарПромСнаб», 100022, г. Караганда, ул. Кирпичная,21/а
Руководитель принимающей организации:
______________ генеральный директор, Кондратьев М.А.
м.п.
Омск, 2017
| Содержание | |
| 1 Выполнение индивидуального плана работы магистранта |
|
| 1.1 Учебная работа | 3 |
| 1.2 Научно-исследовательская работа, работа над выпускной квалификационной работой | 4 |
| 1.3 Прохождение практики | 6 |
| 2 Методология и методика синтеза результатов теоретического и эмпирического анализа объекта исследования | 8 |
| 3 Оценка ожидаемой результативности использования рекомендаций выпускной квалификационной работы | 15 |
| 4 План (структура) выпускной квалификационной работы |
|
| 4.1 Проект главы 2 Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб» | 17 |
| 4.2 Проект главы 3 Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства | 18 |
| Заключение | 19 |
| Список использованных источников | 20 |
| Приложения | 22 |
1 Выполнение индивидуального плана работы магистранта
1.1 Учебная работа
Выполнение идивидуального плана работы магистранта в разделе «Учебная работа» представлено в таблице 1.
Таблица 1 – Выполнение плана учебной работы
| № | Дисциплина | Форма аттестации | Срок аттестации |
| 2 семестр | |||
| 1 | Иностранный язык в профессиональной деятельности | Экзамен | 21.06.16 |
| 2 | Теория организации и организационное поведение | Экзамен | 21.06.16 |
| 3 | Микроэкономика (продвинутый курс) | Экзамен | 21.06.16 |
| 4 | Антикризисное управление | Зачет | 21.06.16 |
| 5 | Международные стандарты финансовой отчетности | Зачет | 21.06.16 |
| 6 | Курсовая работа по дисц. Микроэкономика | - | 21.06.16 |
| 3 семестр | |||
| 1 | Математические методы и информационно-аналитические технологии в экономике | Экзамен | 22.03.17 |
| 2 | Профессионально-творческое саморазвитие личности | Зачет | 22.03.17 |
| 3 | Практикум. Профессиональная коммуникация и деловое общение | Экзамен | 22.03.17 |
| 4 | Учет, контроль и аудит деятельности организаций корпоративных форм | Зачет | 22.03.17 |
| 5 | Актуальные проблемы финансов / Оценка и управление стоимостью | Зачет | 22.03.17 |
1. 2 Научно-исследовательская работа, работа над выпускной квалификационной работой
Научно-исследовательская работа и работа над ВКР осуществлялась в соответствии с Графиком учебного процесса магистрантов направления подготовки «Экономика», зачисленных на обучение с 1 ноября 2015 года согласно приказу 171 от 21.10.2015 г. в период с 09.03.17 по 03.06.17.
Общие информационные сведения о научно-исследовательской работе представлены в таблице 2.
Таблица 2 – Сведения о научно-исследовательской работе
| Семестр | Вид работы | Срок проведения | Срок аттестации |
| 4 | Научно-исследовательская работа | 12 нед | 03.06.17 |
Тема ВКР: “Финансовое состояние организации: оценка и пути оздоровления (на конкретном примере)”.
Основные этапы разработки темы ВКР представлены в таблице 3.
Таблица 3 – Этапы разработки темы ВКР
| № п/п | Наименование работы | Сроки | Отметка о выполнении |
| 1 | Проведение опытно-экспериментальной работы | 09.03.17-29.03.17 | 29.03.17 |
| 2 | Оформление результатов опытно-экспериментальной работы | 30.03.17-19.04.17 | 19.04.17 |
| 3 | Оформление диссертационного исследования | 20.04.17-10.05.17 | 10.05.17 |
| 4 | Представление рабочего варианта магистерской диссертации научному руководителю | 11.05.17-03.06.17 | 03.06.17 |
За анализируемый период опубликовано 4 статьи, в том числе 3 по теме ВКР. Информация о публикуемых материалах представлена в таблице 4.
Таблица 4 – Информация о публикациях
| N | Наименование работы | Форма работы (печ/рук.) | Выходные данные полностью | Объем в п.л. | Соавторы |
| 1 | Проблема диагностики банкротства современного предприяти | печатная | Международная научно-практическая конференция «Современная наука: проблемы и перспективы развития», Омск, 16 февраля 2017 года, Современная наука: проблемы и перспективы развития. Между-народная научно-практическая конференция : сборник статей : под ред. д-ра филол. наук, профессора А. Э. Еремеева : в 3 ч. – ч. 2. – Омск : Изд-во ОмГА, 2017. – 256 с., С. 219-224 | 4 | - |
| 2 | Теоретико-методологические основы конкурентоспособности | печатная | Международная научно-практическая конференция «Современная наука: проблемы и перспективы развития», Омск, 16 февраля 2017 года, Современная наука: проблемы и перспективы развития. Между-народная научно-практическая конференция : сборник статей : под ред. д-ра филол. наук, профессора А. Э. Еремеева : в 3 ч. – ч. 2. – Омск : Изд-во ОмГА, 2017. – 256 с., С. 214-219 | 4 | - |
|
| Анализ современных методик прогнозирования банкротства | печатная | ХI Международная научно-практическая конференция «Наука и общество: проблемы современных исследований», Омск, 27 апреля 2017 года, ХI Международная научно-практическая конференция: сборник статей в 2 ч. – Ч. 2 ; под ред. д-ра филол. наук, профессора А. Э. Ере-меева. – Омск: Изд-во ОмГА, 2016. – 196 с., С. 184-189 | 5 | - |
|
| Роль и значение прогнозирования вероятности банкротства | печатная | ХII Международная научно-практическая конференция студентов и магистрантов «Студенческая весна-2017», Омск, 18 мая 2017 года | 4 | - |
За анализируемый период принмал участие в конференциях, семинарах, конкурсах:
1. Международная научно-практическая конференция «Современная наука: проблемы и перспективы развития», Омск, 16 февраля 2017 года, заочно;
2. ХI Международная научно-практическая конференция, Омск, 18 мая 2017 года, заочно
1.3 Прохождение практики
Информационные сведения о характере практики представлены в таблице 5.
Таблица 5 – Сведения о практике
| Семестр | Вид работы | Срок проведения | Срок аттестации |
| 3 | Производственная практика | 4 нед. | 07.12.16 |
Прохождение производственной практики осуществлялось в ТОО «ПК«КарПромСнаб» в период с 10.11.16 по 07.12.16.
Основной целью прохождения производственной практики явилось приобретение умений и навыков на основе знаний, полученных в процессе теоретического обучения. Были определены следующие задачи учебной практики:
- во-первых, ознакомиться с деятельностью предприятия и его задачами;
- во-вторых, изучить правовое, экономическое и финансовое положение предприятия;
- в-третьих, ознакомиься с требованиями, предъявляемыми к основным документам, используемым на предприятии;
- в-четвертых, ознакомиться с процессом управления, изучить существующий управленческий цикл на предприятии.
Также одной из основных целей практики являлся сбор и обработка данных для написания ВКР.
Во время прохождения практики были подробно изучены нормативно-правовые акты и документы ТОО «ПК«КарПромСнаб». При составлении отчета были учтены особенности ТОО «ПК«КарПромСнаб».
2 Методология и методика синтеза результатов теоретического и эмпирического анализа объекта исследования
Метод – совокупность приемов и способов теоретического познания или практического освоения действительности. Он охватывает средства необходимые для достижения определенной цели, но может содержать также характеристики, касающиеся самой цели. Метод регламентирует некоторую сферу деятельности и является совокупностью предписаний. Вместе с тем метод обобщает и систематизирует опыт действия в этой сфере.
Методы, применяемые почти во всех науках, справедливо характеризуются как общенаучные.
Специальные методы предназначены для решения отдельных специфических для каждой науки задач. Специальные методы любой частной науки обусловлены особенностями ее предмета и объектов изучения. К специальным методам частных наук могут быть отнесены методы: математической статистики, оптимизации, технико-экономического анализа, математические и др. Развитие науки на современном этапе характеризуется их всепроникновением, выходом за пределы области знаний, породившей тот или иной конкретный метод. Самыми распространенными являются математические методы, применяющиеся практически во всех областях исследования. Методы постоянно развиваются и совершенствуются одновременно с развитием науки. Но на данном этапе развития методы исследования принимаются как однозначные правила ведения научного исследования. В реальном процессе научного познания все методы взаимосвязаны, взаимодействуют и взаимно дополняют друг друга. Рассмотрим научные методы, применяемые в процессе выполнения научно-исследовательской работы. Научные методы эмпирического исследования. Наблюдение – активный познавательный процесс, опирающийся на работу органов чувств человека и его предметную материальную деятельность. В повседневной деятельности наблюдение должно приводить к результатам, которые не зависят от воли, чувств и желаний субъекта. Должно удовлетворять следующим важнейшим требованиям: планомерность, целенаправленность, активность, системность. Различают фиксирующие наблюдения (восприятие отдельных сторон объекта) и флюктуирующие наблюдения (восприятие объекта в целом). Описание – фиксация средствами естественного или искусственного языка сведений об объектах, данных и наблюдении. Передает результаты наблюдений с помощью знаковых средств. Сравнение – установление сходства и различия объектов, процессов путем их сопоставления непосредственно или опосредованно, через промежуточный объект (процесс). Проводится при наличии определенной общности объектов (процессов) по наиболее важным признакам. С помощью сравнения информация об объекте может быть получены двумя путями. Выступая в качестве непосредственного результата сравнения. И получение вторичной или производной информации, являющейся результатом обработки первичных данных. Наиболее важным способом такой обработки является умозаключение по аналогии. Измерение – процедура определения численного значения некоторой величины посредством единицы измерения. Процедура дает точные сведения об окружающей действительности. Включает два вида действий: численную оценку измеряемой величины и проверку достоверности измерений. Прямое измерение – нахождение искомого значения величины непосредственно по опытным данным. Косвенное измерение – нахождение значения величины на основании известной зависимости между этой величиной и величинами, полученными прямыми измерениями. Эксперимент – изучение объекта, основанное на активном, целенаправленном воздействии на него путем создания искусственных или использования естественных условий, необходимых для выяснения соответствующих свойств, характеристик, зависимостей и других особенностей. Проводится в целях: обнаружения новых свойств объекта; проверки правильности теоретических положений; демонстрации, какого – либо явления. Имеет ряд специфических признаков, которыми он отличается от других методов: - всегда опирается на использовании закономерных связей; - выявление закономерных связей достигается путем активного вмешательства в исследуемый процесс; - определенное построение процедуры, структурная взаимосвязь между основными составляющими элементами; - предполагает использование наблюдения, сравнения и измерений; - позволяет исследовать свойства объектов действительности в экстремальных условиях; - обладает достоинством повторяемости; - дает возможность изучения того или иного явления в «чистом виде». Для проведения эксперимента любого типа необходимо: - разработать гипотезу, подлежащую проверке; - создать программы экспериментальных работ; - определить способы и приемы вмешательства в объект исследования; - обеспечить условия для осуществления процедуры экспериментальных работ; - разработать пути и приемы фиксирования хода и результатов эксперимента; - подготовить средства для проведения эксперимента; - обеспечить проведение эксперимента необходимым обслуживающим персоналом. Наиболее часто применяемые виды экспериментов: - Естественный – предполагает проведение опытов в естественных условиях существования объекта. - Информационный – используется для изучения воздействия определенной информации на объект исследования. - Искусственный – предполагает формирование искусственных условий. - Констатирующий – используется для проверки определенных предположений. - Лабораторный – проводится в лабораторных условиях с применением типовых приборов, установок, оборудования. - Обычный – включает экспериментатора как познающего субъекта; объект или предмет исследования и средства, при помощи которых осуществляется эксперимент - Поисковый – проводится, если затруднена классификация факторов, влияющих на изучаемое явление. - Преобразующий – включает активное изменение структуры и функций объекта. - Решающий – ставится для проверки справедливости основных положений фундаментальных теорий и другие. Научные методы эмпирико-теоретической группы. Анализ и синтез – комплексный метод исследования, основанный на последовательном применении совокупности приемов и закономерностей деления объектов на основные части и элементы или свойства (анализ) и соединения отдельных частей (объектов) в единое целое (синтез). Анализ и синтез – противоположно направленные, вместе с тем взаимосвязанные и взаимообусловленные методы познания, обеспечивающие высокую эффективность в случае их комплексного использования. Абстрагирование – мысленное отвлечение от несущественных свойств, связей и отношений объектов и одновременное выделение одной или нескольких сторон этих объектов. Под результатом абстрагирования понимается знание о некоторых сторонах объектов. Процесс абстрагирования – это совокупность операций, ведущих к получению такого результата (абстракции). Аналогия – метод научного познания, посредством которого получают знания об одних предметах и явлениях на основании их сходства с другими. Данный метод является основой моделирования. Идеализация – мысленное конструирование и изучение объектов, которые значительно отличаются от существующих в действительности или практически отсутствуют. Любая идеализация правомерна лишь в определенных пределах. Научная идеализация – это выработка идеи, того, что называют научным понятием. Формализация – метод изучения объектов путем отображения их содержания и структуры в знаковой форме при помощи искусственных языков и символов, обеспечивающих однозначность, краткость и четкость фиксации знания. Обобщение – прием мышления, в результате которого устанавливаются общие свойства и признаки объектов. Осуществляется как переход от частного к общему понятию или суждению. Моделирование – изучение объекта путем создания и исследования его копии (модели), замещающей оригинал с определенных сторон, интересующих познание. Модели всегда соответствуют объекту. Индукция и дедукция – комплекс взаимосвязанных и взаимообратных методов исследования. Индукция позволяет продвигаться от фактов к теории, от частного к общему. При этом набор фактов систематизируется и анализируется таким образом, чтобы вывести лежащий в их основе принцип. Дедукция - переход от общего к частному. Термин употребляется и для обозначения конкретных выводов – следствий из посылок. Как родовое наименование общей теории построения правильных выводов. Научные методы теоретического исследования. Аксиоматический – построение теоретического знания по заданному набору исходных положений, не требующих доказательства. Совокупность исходных положений (аксиом) образуют построенную теорию. Получил широкое распространение в математике и логике. Историческая детализация – сложные исторические явления и процессы расчленяются на составные части и рассматриваются за весь период их развития или отдельные промежутки времени. Универсальный прием изучения экономических явлений. Историческое моделирование – разработка модели исторического процесса или явления. Анализ единичного, особенного и общего – требует изучения отличительных, особенных и всеобщих связей каждого явления и процесса. Дает возможность понять объективный источник развития каждого явления в условиях определенного места и времени. Периодизации – изучение экономических явлений и процессов по основным периодам их развития. Методы экономического исследования. Исторический метод исследования – используется как орудие познания общественных явлений и процессов. Располагает следующими приемами исследований: периодизации, исторической детализации, анализа единства и борьбы противоположностей, исторического моделирования, прием активного действия. Статистико-экономический метод исследования. В рамках его используются приемы обработки и анализа статистических данных: экономическая группировка; средние и относительные величины; графический прием; экономические составления; параллельные ряды; прием косвенного использования группировок; индексной; регрессионно-корреляционный и дисперсионный анализ. Монографический метод исследования. Его приемы: комплексно- функционального анализа; сопоставление; детализации; изучения взаимосвязей с помощью аналитических показателей: цепных подстановок и разности; суммирования относительных показателей; выявление резервов производства; матричных моделей. Социологический метод исследования: теоретическо-логическая интерпретация категорий и понятий. Анализ факторов (общих, специфических, прямых, косвенных, объективных, субъективных). Анкетирование (сплошное, выборочное, групповое, индивидуальное, открытое, закрытое, полузакрытое), анонимное. Интервьюирование. Социометрический опрос. Социологический эксперимент. Моделирование – в социологических исследованиях. Экспериментальный метод исследования. Ранее мы останавливались на отличие эксперимента от наблюдений, сравнений, мысленного эксперимента и других методов. Техническое нормирование, производственные опыты. Использование приемов экспериментального метода при прогнозировании общественных явлений. Расчетно-конструктивный метод исследования. Совокупность научных приемов расчетно-конструктивного метода: выделения основного звена, при проектных решениях; взвешивание; проектных расчетов с использованием данных, характеризующих явление; аналогия с учетом сезонных изменений явления в предыдущие годы; разложение абсолютного прироста пропорционального темпам роста факторов; поэлементных и укрупненных расчетов; от достигнутого с учетом эффекта мероприятий; использования скользящих динамических рядов; экстраполяции; проектных расчетов с использованием экономических группировок; интегральных индексов; проектных расчетов с использованием нормативов; аналитических расчетов; проектных решений с учетом принципа оптимальности и равенства условий; факторальных расчетов, проектных расчетов с учетом опыта передовых хозяйств; предельных значений; оценки различных вариантов решения вопроса; значимых разностей с использованием модуля воздействия; матрицы координат; проектных расчетов с использованием математических формул; расчетных моделей по заранее принятым параметрам; прием функционально-стоимостного анализа; эвристического приема; обобщения предложений с мест. Абстрактно-логический метод исследования. Предусматривает разработку рабочей гипотезы и использование приемов индукции и дедукции. А также, анализа и синтеза. Аналогии; сопоставлений; восхождения от абстрактного к конкретному. Системно-структурного; формализации; моделирования; программирования; прогнозирования. Экономико-математический метод исследования. Включает экономические модели. Математическое программирование. Экономические расчеты с помощью теории игр. Использование монограмм. Приемы экономической кибернетики. Предусматривает следующие приемы: - комплексного анализа исходного уровня развития всей совокупности явлений и процессов; - паспортный прием; - системно-нормативный прием; - прием системных технико-экономических расчетов; - прием балансовых моделей; - прием организации экономических экспериментов по изучению комплексных программ; - прием математического программирования; - всенародное обсуждение плана развития явлений и процессов в комплексных программах. Балансовый метод исследований. Включает следующие приемы: - анализ исходного уровня явления или процесса; - координация и сбалансирование на принципе двустороннего счета; - прямой и нормативный счет; - балансовые коэффициенты взаимосвязи; - приемы перегруппировок и структурный; - калькуляция; - контроль счетный, логический, встречный, законности, обоснованности измерений, наблюдений и выполнения; - прием шахматного баланса.
3 Оценка ожидаемой результативности использования рекомендаций выпускной квалификационной работы
Сегодня существует достаточно большое количество разнообразных методик анализа финансового состояния предприятия. Существенное отличие их друг от друга заключается в особенностях критериального подхода к абсолютным значениям того или иного параметра деятельности – ликвидности, платежеспособности, финансовой устойчивости и т.д. Структурные различия используемых методик диагностики, анализа и прогнозирования создают определенные сложности для пользователей в процессе интерпретации показателей финансовой деятельности, и как следствие, могут привести к ошибочным управленческим решениям.
Высокие показатели финансовых результатов, равно как и заниженные могут стать негативными факторами, влияющими на деятельность хозяйствующего субъекта и его окружение. В связи с этим, значимость исследования заключалась в создании наиболее эффективной, учитывающей особенности и специфику деятельности ТОО «ПК«КарПромСнаб», полной и достоверной методики анализа финансового состояния на основе многофакторных оценок и подходов.
Практическая значимость исследования заключается в проведенной систематизации теоретического и практического аспектов финансового анализа, обосновании комплексной системы показателей, характеризующих финансовое состояние предприятия в условиях рыночной экономики. Основные положения магистерской диссертации, составляющие ее новизну, могут быть использованы руководством предприятий в целях стабилизации и укрепления финансового состояния.
Разработка и последующее применение научно-обоснованной системы анализа показателей финансово-экономической деятельности ТОО «ПК«КарПромСнаб», позволяющей учесть все аспекты хозяйствования и принять соответствующие управленческие решения по сохранению или упрочению позиций на рынке, позволит значительно повысить достоверность полученных в ходе диссертационного исследования результатов.
Достоверные результаты исследования позволят руководству ТОО «ПК«КарПромСнаб» повысить качество экономических, финансовых и инвестиционных решений.
Представленные количественные и качественные характеристики деятельности ТОО «ПК«КарПромСнаб» позволяют разработать комплексную методику анализа и прогнозирования финансового состояния и получить полные и достоверные результаты, нам основе которых выработать оптимальные и эффективные рекомендации.
4 План (структура) выпускной квалификационной работы
4.1 Проект главы 2 «Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб»
Структурно 2 глава «Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб» включает в себя следующие разделы:
2.1 Анализ баланса ТОО «ПК«КарПромСнаб»
2.2 Анализ ликвидности, платежеспособности и финансовой устойчивости ТОО «ПК «КарПромСнаб»
2.3 Анализ показателей деловой активности ТОО «ПК «КарПромСнаб»
Во второй главе «Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб» – рассматривается финансовое состояние предприятия как объект экономического анализа, приводятся экономические расчеты, а также делаются ссоответсвующие выводы о состоянии дел. Данная глава создает определенный сегмент для производства прогнозных вычислений с использованием современных методик.
4.2 Проект главы 3 «Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства»
Структурно 3 глава «Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства» включает в себя следующие разделы:
3.1 Анализ современных методик анализа и прогнозирования банкротства предприятий
3.2 Прогнозирование вероятности банкротства ТОО «ПК «КарПромСнаб»
3.3 Разработка мероприятий по снижению вероятности банкротства ТОО «ПК «КарПромСнаб»
В третьей главе «Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства» – рассматривается финансовое состояние предприятия с позиции прогнозирования вероятности его банкротства с использованием современных отечественных и зарубежных методик, приводятся экономические расчеты, а также делаются ссоответсвующие выводы и разрабатываются рекомендации.
Заключение
В результате теоретического рассмотрения темы исследования: «Финансовое состояние организации: оценка и пути оздоровления (на конкретном примере)» были сделаны следующие выводы.
Научно-исследовательская работа и работа над магистерской диссертацией осуществлялась в соответствии с Графиком учебного процесса магистрантов направления подготовки «Экономика», зачисленных на обучение с 1 ноября 2015 года согласно приказу 171 от 21.10.2015 г. в период в период с 09.03.17 по 03.06.17.
Прохождение производственной практики осуществлялось в ТОО «ПК«КарПромСнаб».
Одной из основных целей учебной практики являлся сбор и обработка данных для написания магистерской диссертации.
Во время прохождения практики были подробно изучены нормативно-правовые акты и документы ТОО «ПК«КарПромСнаб».
При написании данной работы были использованы научная и учебно-методическая литература, статьи в периодических изданиях Республики Казахстан и Российской Федерации, нормативно-законодательные акты Республики Казахстан.
Внесены изменения во введение ВКР.
Представлен проект и краткая характеристика главы 2 «Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб».
Представлен проект и краткая характеристика главы 3 «Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства».
.
Список использованных источников
1. Курс экономики [Текст]: Учебник. Б.А. Райзберг, Е.Б. Стародубцева / Под ред. Б.А. Райзберга - 5-e изд., испр. - М.: НИЦ ИНФРА – М.: 2014. - 686 с. С.483
2. Экономический анализ [Текст]: Учебное пособие / В.В. Панков, Н.А. Казакова. - М.: Магистр: ИНФРА-М, 2012. - 624 с.
3. Астахов, В.П. Анализ финансовой устойчивости фирмы и процедуры, связанные с банкротством [Текст]: учебник / В.П. Астахов. – М.: Ось-89, 2012. – 372 с.
4. Стражев, В.И. Теория анализа хозяйственной деятельности [Электронный ресурс]: учеб. пособие / В.И. Стражев. – 2-е изд., испр. – Минск: Вышэйшая школа, 2014. – 143 с.
5. Анализ и диагностика финансово-хозяйственной деятельности предприятия [Текст]: Учебник / Под ред. В.Я. Позднякова. - М.: ИНФРА-М, 2012. - 617 с.
6. Мамыров, Н. К. Менеджмент и рынок: казахстанская модель [Текст]: учебное пособие / Н. К. Мамыров. - Алматы: Қазақ энциклопедиясы, 2012. - 432 с.
7. Hitching Stone, D. C. Accounting and Financial Analysis: Preparatory Course / per.s English. JA Ogibina and others, Ed. Ed. BS Lisovik and MB Yartseva. – St. Petersburg.: CJSC «Letter plus» in 1994. – 272 p.
8. Штурмина, О. С. Международные стандарты учета и финансовой отчетности [Текст]: учебное пособие/ О. С. Штурмина. – Ульяновск: УлГТУ, 2012. – 247 с.
9. Фридман, П. Аудит: контроль затрат и финансовых результатов при анализе качества продукции [Текст] / П. Фридман. - М.: Аудит: ЮНИТИ, 2012. - 285 с.
10. Дворецкий, В. И. Как организовать экономический анализ на предприятии [Текст] / В. И. Дворецкий. – М.: Финансы и статистика, 2012. – 94 с.
11. Коласс, Б. Управление финансовой деятельностью предприятия: Проблемы, концепции и методы [Текст]: Учеб. пособие / Б. Коласс ; Пер.с фр. Я. В. Соколов. – М.: Финансы : ЮНИТИ, 2012. – 576 с.
12. Стоянов, Е.А., Стоянова, Е.С. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия. [Текст] – М.: НКЦ «Перспектива», 2013. – 169 с.
13. Шеремет, А.Д. Методика финансового анализа деятельности коммерческих организаций [Текст] / А.Д. Шеремет, Е.В. Негашев. - 2-е изд., перераб. и доп. - М.: ИНФРА-М, 2016. - 208 с.
Приложение А
План-содержание ВКР:
Введение
Глава 1. Теоретические аспекты анализа и прогнозирования финансового состояния предприятия
1.1 Теоретические основы диагностики экономической деятельности
1.2 Понятие, значение и задачи анализа финансового состояния
1.3 Анализ баланса предприятия и его структуры
1.4 Анализ ликвидности и платежеспособности
1.5 Анализ финансовой устойчивости
1.6 Анализ деловой активности и эффективности деятельности
Глава 2. Анализ результатов финансовой деятельности ТОО «ПК «КарПромСнаб».
2.1 Анализ баланса ТОО «ПК«КарПромСнаб»
2.2 Анализ ликвидности и платежеспособности ТОО «ПК «КарПромСнаб»
2.3 Анализ финансовой устойчивости ТОО «ПК «КарПромСнаб»
2.4 Анализ показателей деловой активности ТОО «ПК «КарПромСнаб»
Глава 3. Диагностика экономической деятельности ТОО «ПК «КарПромСнаб» и прогнозирование вероятности его банкротства
3.1 Анализ современных методик анализа и прогнозирования банкротства предприятий
3.2 Прогнозирование вероятности банкротства ТОО «ПК «КарПромСнаб»
3.3 Разработка мероприятий по снижению вероятности банкротства ТОО «ПК «КарПромСнаб»
Заключение
Библиографический список
Приложения
Приложение Б
Уточненное введение
Проблема безубыточного функционирования, расширенного воспроизводства с одной стороны, убыточности и банкротства – с другой компаний, предприятий различных отраслей хозяйства и сфер деятельности является как нельзя более актуальной. Только рост прибыли, инновации обеспечивают финансовую основу самофинансирования рыночной деятельности предприятия, осуществление его расширенного воспроизводства. Благодаря прибыли выполняются обязательства предприятия перед бюджетом, банками, другими предприятиями и организациями.
Залог выживаемости предприятия – его стабильность на рынке. В связи с этим, управление любым объектом требует, прежде всего, знания его исходного состояния, сведений о том, как существовал и развивался объект в периоды, предшествующие настоящему. Лишь получив достаточно полную и достоверную информацию о деятельности объекта в прошлом, о сложившихся тенденциях в его функционировании и развитии, можно вырабатывать уверенные управленческие решения, бизнес-планы и программы развития объектов на будущие периоды.
Данное положение относится к предприятиям, фирмам вне зависимости от их роли, масштаба, вида деятельности, формы собственности. «В условиях рыночной экономики особенно важно, - считает Б.А.Райзберг, - определять финансовую устойчивость предприятия, то есть состояние финансовых ресурсов, при котором предприятие может свободно маневрировать денежными средствами, чтобы путем эффективного их использования обеспечить бесперебойный процесс производства и реализации продукции (работ, услуг), а также произвести затраты по расширению и обновлению производственной базы» [1, С.483].
Определение границ финансовой устойчивости предприятий относится к числу наиболее важных проблем в рыночной экономике. Недостаточная финансовая устойчивость может привести к неплатежеспособности организаций, к нехватке денежных средств для финансирования текущей и инвестиционной деятельности, к банкротству, а избыточная – будет препятствовать развитию, приводя к появлению излишних запасов и резервов, увеличивая сроки оборачиваемости капитала, сокращая прибыль. Обосновать параметры такой устойчивости позволяет диагностика экономической деятельности, которую В.В.Панков [2], В.П.Астахов [3], В.И.Стражев [4], В.Я.Поздняков [5] напрямую ассоциируют, ставят в один ряд с экономическим, главным образом финансовым анализом. По мнению проф. Б.А.Райзберга такой анализ «не только дает возможность судить о положении предприятия на данный момент времени, но и служит основой, необходимой предпосылкой выработки стратегических решений, определяющих перспективы развития предприятия в будущем» [1, С.485].
Потребность в диагностике (финансовом анализе) существует всегда, независимо от вида экономических отношений, складывающихся в обществе, но акценты, делающиеся в ее процессе, различны, они зависят от социально-экономических условий. Так, в централизованной, директивно управляемой экономике анализ обычно предшествовал формированию планов развития предприятия, использовался для обоснования планов и был, как пишет Н.К.Мамыров, «жестко привязан к кругу плановых и государственно утверждаемых отчетных статистических показателей и нормативов» [6, С. 11].
В условиях рыночной экономики субъекты хозяйственной деятельности прибегают к диагностике или анализу финансового состояния предприятий периодически в процессе регулирования, контроля за состоянием и работой предприятий, составления бизнес-планов и программ, а также в особых ситуациях, как то – прогнозирование возможного банкротства.
Острая необходимость в финансовом анализе возникает в ходе преобразования организационно-правовых структур и реорганизации существующих предприятий, в процессе приватизации и акционирования, а также при выработке мер при поддержке и оздоровлению (санации) несостоятельных предприятий (банкротов). Д.Стоун и К.Хитчинг отмечают, что «там, где наблюдается высокая культура управления предприятием, любой годовой или даже квартальный отчет о деятельности предприятия сопровождается финансовым анализом его деятельности» [7].
Анализ финансовой и хозяйственной деятельности предприятий связан с обработкой обширной информации, характеризующей самые разнообразные аспекты функционирования предприятия как производственного, финансового, имущественного, социального комплекса. Чаще всего эти данные сосредоточены в документах финансовой отчетности, балансе предприятия, учетных ведомостях [8]. Таким образом, документально-информационной основой анализа финансового состояния и хозяйственной деятельности предприятий служат данные бухгалтерского отчета. Сами эти данные позволяют высказать суждение о состоянии дел на предприятии, но глубокий анализ требует еще и их обработки. Планирование направления и сфер деятельности развития предприятия, разработка и обеспечение реализации проектов инновационного и производственного профиля, организационно-кадровые мероприятия по улучшению деятельности предприятия, повышению эффективности работы, так или иначе, связаны с предварительным анализом отчетности. «Для руководителя или бухгалтера, - пишет П.Фридман, - это тот фундамент, на основе которого принимаются деловые решения, и строится деятельность» [9, С. 7].
Понимание значимости, важной роли финансовой и бухгалтерской отчетности во многом только начинает складываться на большинстве бывших государственных предприятий, где раньше управленческие функции, связанные с бухгалтерией и финансами недооценивались. В условиях рынка повышается значение финансовых рычагов управления, денежного обращения и финансовое состояние предприятия становится одной из ключевых характеристик его положения, условием успешной работы, выживания в условиях конкуренции и угрозы банкротства.
«Главная цель финансового анализа, по мнению проф. Б.А.Райзберга, заключается в получении нескольких основных, наиболее информативных параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменение в структур активов и пассивов, в расчетах с дебиторами и кредиторами» [1, С.484]. Такая информация может быть получена в результате проведения комплексного анализа финансовых отчетов по научно-обоснованной методике.
Результатом финансового анализа (диагностики) является оценка состояния предприятия, его имущества, активов и пассивов баланса, скорости оборота капитала, доходности используемых средств.
Анализ финансового состояния позволяет отследить тенденции его развития, дать комплексную оценку хозяйственной, коммерческой деятельности и служит, таим образом связующим звеном между выработкой управленческих решений и собственно производственно-предпринимательской деятельностью.
В.И.Дворецкий [10] выделяет следующие виды финансового анализа: перспективный (прогнозный, предварительный) анализ, оперативный анализ, текущий (ретроспективный) анализ по итогам деятельности за тот или иной период.
Текущий (ретроспективный) анализ базируется на бухгалтерской и статистической отчетности и позволяет оценить работу предприятия за месяц, квартал, год с нарастающим итогом.
Главная задача текущего анализа – объективная оценка результатов коммерческой деятельности, комплексное выявление имеющихся резервов, мобилизация их, достижение полного соответствия материального и морального стимулирования по результатам труда и качества работы. Особенность текущего анализа состоит в том, что фактические результаты деятельности оцениваются в сравнении с планом и данными предшествующих аналитических периодов. «Текущий анализ, - утверждает В.И.Дворецкий, - наиболее полный анализ финансовой деятельности, вбирающий в себя результаты оперативного анализа и служащий базой перспективного анализа» [10, С. 13]. Оперативный анализ приближен во времени к моменту совершения хозяйственных операций. Он основывается на данных первичного (бухгалтерского и статистического) учета. Оперативный анализ представляет собой систему повседневного изучения выполнения плановых заданий с целью быстрого вмешательства в процесс производства и обеспечения эффективности функционирования предприятия.
Оперативный анализ проводят обычно по следующим группам показателей: отгрузка и реализация продукции (работ, услуг), использование рабочей силы, производственного оборудования и материальных ресурсов, себестоимость, прибыль и рентабельность, платежеспособность.
Перспективным анализом называют анализ результатов хозяйственной деятельности с целью определения их возможных значений в будущем.
Раскрывая картину будущего, перспективный анализ обеспечивает руководящему составу решение задач стратегического управления.
Исходя из разновидностей и целей анализа, можно выделить условно внешний и внутренний круг лиц, заинтересованных в такой информации – субъектов финансового анализа.
К внешнему кругу лиц относят обычно пользователей с прямыми и непрямыми финансовыми интересами, а к внутреннему, прежде всего администрацию.
К первой группе лиц относятся пользователи с так называемым прямым финансовым интересом: инвесторы, кредиторы, поставщики, покупатели и клиенты, деловые партнеры.
На основе данных публичной отчетности они делают выводы о том, какова прибыльность и ликвидность предприятия, каковы финансовые перспективы в будущем, стоит ли в него вкладывать средства, имеет ли предприятие деньги, чтобы своевременно погашать обязательства.
Риск при инвестировании и кредитовании зависит от того, насколько возможно прогнозировать прибыльность или убыточность предприятия. Результаты деятельности предприятия в прошедшие годы часто являются хорошим индикатором перспектив развития. Поэтому лиц с прямым финансовым интересом интересуют имевшие место в прошлом тенденции реализации товаров и услуг, издержек, движение денежных средств и прибыли. Кроме того, анализ текущего финансового состояния предприятия позволяет оценить ее положение в данный момент. Для оценки перспектив развития предприятия важно проанализировать состояние и структуру активов и пассивов, денежных средств, соотношение между задолженностью предприятия и его собственным капиталом, разумностью величины материально-вещественных запасов и дебиторской задолженности.
К пользователям финансового анализа с непрямым финансовым интересом относятся государственные органы и внебюджетные фонды, налоговые органы, страховые организации, фирмы, осуществляющие внешний аудит.
Информация о финансовой деятельности предприятия необходима этой группе для контроля за соблюдением предприятиями обязательств перед государством, за правильностью уплаты налогов и пр.
К внутренним пользователям результатами финансового анализа относится администрация.
Успешная деятельность организации основывается на правильно принимаемых управленческих решениях, вытекающих из диагностики данных бухгалтерского учета.
Деятельность администрации любого предприятия направлена на достижение системы целей:
- удовлетворительная структура баланса;
- ликвидность и платежеспособность;
- финансовая устойчивость предприятия;
- эффективность и рентабельность;
- предотвращение вероятности банкротства и т.д.
В свете выше изложенного, можно сформулировать актуальность аналитической разработки.Особая актуальность работы заключается в том, что для предприятий, функционирующих в условиях рыночной экономики своевременное и полноценное выявление «болевых точек» финансов позволяет осуществлять комплекс упреждающих мер, предотвращающих возможное его банкротство, что обуславливает необходимость предприятий наблюдать за собственным «здоровьем», располагать объективными критериями оценки финансового состояния [12].
«Диагностика финансового состояния, - пишут Е.А.Стоянов и Е.С.Стоянова, - очень важная часть всей экономической деятельности, необходимое условие грамотного управления предприятием, объективная предпосылка обоснованного планирования и использования финансовых ресурсов» [12, С. 37].
Именно этот аргумент является причиной высокой заинтересованности отечественных и зарубежных экономистов в разработке действенной методики анализа финансового состояния предприятия и прогнозирования вероятности его банкротства. Решению данных проблем посвящены научные труды отечественных ученых М.С.Абрютиной, С.Н. Анохина, М.И. Баканова, И.П.Балабанова, В.И. Бариленко, Л.Е. Басовского, И.А. Бланка, С.А. Бороненковой, В.В. Бочарова, Д.Х.Бухаровой, Б.Н.Герасимова, Л.Т. Гиляровской, А.В.Грачева, А.И. Гинзбурга, Л.В. Донцовой, Д.А. Ендовицкого, О.Е.Ефимовой, О.П.Зайцева, Г.Г.Кадыкова, В.В.Ковалева, Л.И. Кравченко, М.Н.Крейниной, С.И. Крылова, Э.И. Крылова, Н.П. Любушина, А.А. Максютова, М.В. Мельник, И.Е. Мизиковского, Е.В. Негашев, Н.С.Нечеухиной, Н.А.Никифорова, Л.Н. Павловой, В.Ф.Палий, В.В. Панкова, А.Б.Письменной, Г.Б. Поляка, В.М. Родионовой, Г.В.Рубашкина, М.Н.Рубцова, Н.А.Русака, Г.В. Савицкой, Р.С.Сайфулина, Н.Н. Селезневой, Е.М. Сорокиной, Л.С. Сосненко, Е.С. Стояновой, Г.Г.Фетисова, А.Ф. Черненко, В.А. Чернова, А.Д.Шеремета и другие.
Значительный вклад в изучение вопроса внесли зарубежные специалисты: Л.А. Бернстайн, М.Бертонеш, Дж. К. Ван Хорн, Т.Р. Карлин, Б.Коласс, А.Р. Макмин, Г.Тейл, Д. Стоун, Ж-П.Тибо, К. Хеддервик, Э. Хелферт, К. Хитчинг и другие.
Целью магистерской диссертации является характеристика и анализ имущественного и финансового состояния предприятия и динамика его развития, выявление «больных статей» отчетности, прогнозирование возможности банкротства, и выработка на этой основе выводов и практических рекомендаций.
В связи с поставленной целью сформулированы следующие задачи:
- обосновать теоретические основы проблемной диагностики экономической деятельности предприятия;
- проанализировать финансовое состояние предприятия и охарактеризовать наметившиеся тенденции;
- сделать прогноз вероятности банкротства предприятия;
- разработать мероприятия и рекомендации для улучшения финансового состояния предприятия и предотвращения вероятности его банкротства.
Объектом исследования является финансовый анализ деятельности предприятия ТОО «ПК«КарПромСнаб».
Предметом исследования является методика анализа финансовой деятельности. При этом основу нормативной базы при оценке относительных показателей финансово-хозяйственной деятельности составят показатели, отраженные в работе А.Д.Шеремета и Е.В. Негашева «Методика финансового анализа» [13].
Научная новизна исследования заключается в разработке рекомендаций, направленных на совершенствование анализа и диагностики финансового состояния предприятий, функционирующих в условиях рыночной экономики.
В диссертационной работе планируется исследовать следующие направления, характеризующие научную новизну:
- уточнение основных теоретических положений финансового анализа;
- раскрытие основных аспектов аналитического обеспечения финансового состояния предприятия;
- определение сущности и основных элементов финансового состояния предприятия;
- классификация факторов макро и микросреды, оказывающих влияние на финансовое состояние предприятия;
- обоснование основных источников информационного обеспечения финансового анализа предприятия;
- обоснование и предложение набора финансовых индикаторов, позволяющих сделать оценку финансового состояния предприятия;
- разработка алгоритма проведения анализа финансового состояния предприятия;
- анализ показателей структуры активов и пассивов предприятия;
- разработка методики комплексной оценки финансового состояния предприятия;
- исследование и систематизация показателей ликвидности, платежеспособности и финансовой устойчивости;
- использование многофакторных методик прогнозирования финансового состояния предприятия;
- разработка мероприятий, направленных на улучшение финансового состояния предприятия.
Гипотеза исследования:
Финансовые результаты экономической деятельности предприятия являются индикаторами, свидетельствующими об эффективности хозяйственных методов управления и менеджмента
Методологической основой выполнения магистерской диссертации послужат материалы бухгалтерской отчетности предприятия, научные труды отечественных и зарубежных ученых, а также статьи и монографии, опубликованные в периодической печати.
В работе над магистерской диссертацией в зависимости от поставленных и решаемых задач использовались методы финансового и структурного анализа, сравнения, экспертных оценок и научной абстракции.
Эмпирическую базу магистерского диссертационного исследования составили:
- анализ и обобщение существующих методик анализа финансового состояния предприятия и прогнозирования вероятности его банкротства;
- анализ текущей бухгалтерской отчетности и статистических данных деятельности ТОО «ПК«КарПромСнаб»;
- исследования в области финансового анализа и прогнозирования вероятности банкротства ТОО «ПК«КарПромСнаб», обработка данных, формирование выводов и разработка рекомендаций.
Проведение комплексного анализа финансово-хозяйственной деятельности ТОО «ПК«КарПромСнаб», включаето:
- анализ финансовой и бухгалтерской отчетности предприятия за три года;
- анализ баланса предприятия и его структуры;
- анализ состояния основных производственных фондов предприятия;
- анализ показателей ликвидности, платежеспособности, финансовой устойчивости и деловой активности;
- диагностика вероятности банкротства предприятия.
Основные полученные научные результаты:
Теоретический вклад в разработку научного представления о подходах к трактовке дефиниций «несостоятельность» и «банкротство».
Теоретическая значимость исследования:
Сегодня существует достаточно большое количество разнообразных методик анализа финансового состояния предприятия. Существенное отличие их друг от друга заключается в особенностях критериального подхода к абсолютным значениям того или иного параметра деятельности – ликвидности, платежеспособности, финансовой устойчивости и т.д. Структурные различия используемых методик диагностики, анализа и прогнозирования создают определенные сложности для пользователей в процессе интерпретации показателей финансовой деятельности, и как следствие, могут привести к ошибочным управленческим решениям.
Высокие показатели финансовых результатов, равно как и заниженные могут стать негативными факторами, влияющими на деятельность хозяйствующего субъекта и его окружение. В связи с этим, значимость исследования заключалась в создании наиболее эффективной, учитывающей особенности и специфику деятельности ТОО «ПК«КарПромСнаб», полной и достоверной методики анализа финансового состояния на основе многофакторных оценок и подходов.
Практическая значимость исследования заключается в проведенной систематизации теоретического и практического аспектов финансового анализа, обосновании комплексной системы показателей, характеризующих финансовое состояние предприятия в условиях рыночной экономики. Основные положения магистерской диссертации, составляющие ее новизну, могут быть использованы руководством предприятий в целях стабилизации и укрепления финансового состояния.
Разработка и последующее применение научно-обоснованной системы анализа показателей финансово-экономической деятельности ТОО «ПК«КарПромСнаб», позволяющей учесть все аспекты хозяйствования и принять соответствующие управленческие решения по сохранению или упрочению позиций на рынке, позволит значительно повысить достоверность полученных в ходе диссертационного исследования результатов.
Достоверные результаты исследования позволят руководству ТОО «ПК«КарПромСнаб» повысить качество экономических, финансовых и инвестиционных решений.
Представленные количественные и качественные характеристики деятельности ТОО «ПК«КарПромСнаб» позволяют разработать комплексную методику анализа и прогнозирования финансового состояния и получить полные и достоверные результаты, нам основе которых выработать оптимальные и эффективные рекомендации.
Приложение В
1 Теоретические аспекты анализа и прогнозирования финансового состояния предприятия
1.1Теоретические основы диагностики экономической деятельности
“Диагностика” в дословном переводе с древнегреческого означает распознавание состояния изучаемого объекта по косвенным признакам. Другим возможным переводом этого термина является изучение состояния объекта, в том числе и экономического, что удовлетворяет традиционному пониманию экономического анализа. «Экономическая диагностика, - по мнению А.С. Вартанова, - направлена, прежде всего, на оценку состояния экономических объектов в условиях неполной информации с целью выявления проблем развития и перспективных путей их решения, а также на изучение режимов функционирования самих систем». Взаимосвязь экономического анализа (в том числе перспективного, оперативного и текущего) и диагностики с другими функциями управления (планирование, организация, регулирование, контроль и стимулирование) можно проследить по схеме, предложенной И.М. Сыроежкиным (см. рисунок 1.1).
Экономический анализ


Перспективный
анализ
Оперативный
анализ
Текущий
анализ
Прогнозирование
Планирование
Регулирование
Контроль Стимулирование


Экономическая
диагностика
Организация
Рисунок 1 - Схема взаимосвязи экономического анализа и диагностики.
Как показано на рис. 1.1, экономическая диагностика, используя результаты оперативного и текущего анализа, служит для обоснования решений по регулированию производства, а также дает информацию для планирования. Кроме того, результаты экономической диагностики используются для определения направлений углубленного перспективного и текущего анализа.
«Экономическая диагностика, - считает А.С.Вартанов, - позволяет решить следующий комплекс аналитических задач:
- оценить состояние хозяйственной системы (предприятия) в условиях ограниченной информации;
- оценить режим функционирования, его эффективность и на этой основе – стабильность работы предприятия;
- определить возможные варианты экономической динамики исходя из сложившейся и перспективной структуры связей между показателями, характеризующими его деятельность;
- оценить возможные последствия управленческих решений, связанных с динамикой и структурой производства, политикой цен, комплектацией и т.п., с точки зрения эффективности производства, финансового состояния и платежеспособности предприятия».
Таким образом, в целом экономическая диагностика направлена на «определение состояния хозяйственной деятельности на предприятии и оценку экономических последствий, связанных с реализацией управленческих решений».
В соответствии с задачами экономической диагностики, ее местом в системе управления производством А.С.Вартанов проводит классификацию видов диагностики по различным признакам применительно к промышленному предприятию (см. таблицу 1.1.).
Таблица 1 - Классификация видов диагностики
| Классификационный признак | Виды экономической диагностики |
| По периодичности | Единовременная Периодическая |
| По содержанию | Комплексная Тематическая |
| По широте охвата | На уровне предприятия На уровне структурной единицы |
| По назначению | Диагностика оценки состояния предприятия Диагностика вероятности банкротства предприятия Диагностика экономических последствий управленческих решений |
Исходя из этого, финансовая работа на предприятии, прежде всего, направлена на создание финансовых ресурсов для развития, в целях обеспечения роста рентабельности, устойчивой платежеспособности и инвестиционной привлекательности, то есть улучшение финансового состояния предприятия.
Финансовое состояние предприятия диагностируется на основе использования группы, системы показателей, отражающих наличие, размещение, использование, движение финансовых ресурсов предприятия в денежном выражении. Оно формируется под воздействием многообразных организационно-технических и производственно-хозяйственных, а также конъюнктурных факторов.
Эти факторы в условиях рыночной экономики могут быть самыми разнообразными. Их можно классифицировать по следующим признакам. В зависимости от направленности действия все факторы объединяются в две группы: позитивные и негативные. Позитивные – это такие факторы, которые благоприятно влияют на деятельность предприятия, а негативные - наоборот.
В зависимости от места возникновения все факторы можно классифицировать на внутренние и внешние. Внутренние факторы зависят от деятельности самого предприятия, то есть само предприятие их «порождает».
Внутренние факторы настолько разнообразны, что для лучшего понимания учета, анализа и выявления резервов производства их целесообразно, по мнению И.В.Сергеева, объединить в следующие группы:
- связанные с личностью руководителя и способностью его команды управлять предприятием в условиях рынка;
- связанные с ускорением научно-технического процесса, с инновационной политикой предприятия;
- связанные с совершенствованием организации производства и труда, управлением предприятия;
- связанные с организационно-правовой формой хозяйствования;
- связанные с созданием благоприятного социально-психологического климата в коллективе;
- связанные со спецификой производства в отрасли;
- связанные с качеством и конкурентоспособностью продукции (работ, услуг), с управлением издержками и ценовой политикой;
- связанные с амортизационной и инвестиционной политикой.
Эта классификация условна и не отражает все многообразие факторов, но позволяет более детально представить внутренние факторы и их влияние на эффективность производства.Кроме того, все внутренние факторы можно разделить на объективные и субъективные. Объективные – это такие факторы, возникновение которых не зависит от субъекта управления, например, стихийные бедствия.
Субъективные факторы, составляющие абсолютное большинство, полностью зависят от субъекта управления, и они должны быть всегда в поле зрения анализа.
Эффективность работы предприятия в условиях рынка в значительной степени зависит и от внешних факторов, причем они приобретают особое значение в силу того, что их нельзя изменить и к ним необходимо приспосабливаться.
Внешние факторы влияют на деятельность предприятия и, в свою очередь, испытывают на себе его воздействие. К ним относятся географические, международные, национальные, политические, правовые, экономические, социальные и другие факторы.
Среди основных факторов, оказывающих определяющее влияние на формирующуюся в Казахстане рыночную экономику, на функционирующие в ней предприятия, О.Калдыбаев и А.Темирбаев, выделяют следующие: природные ресурсы Казахстана, трудовые ресурсы Казахстана (количество, демографическая ситуация, уровень образования, квалификация, культура), территория страны (размеры, региональные и национальные особенности), национальный менталитет (образ жизни, деятельности, психология, традиции, привычки населения), международные отношения (международное положение страны, интерес различных стран мира к ресурсам и экономике Казахстана), государственно-политическое устройство Казахстана (отношение органов государственной власти и управления к предпринимательству), состояние правопорядка в стране, отношения собственности (защищенность, гарантии), степень монополизации экономики, состояние развития конкуренции (внутренней и внешней), развитие инфраструктуры (информации, транспорта, связи, банковской системы, страхового дела, аудита), уровень экономического развития страны (объем и динамика производства), инфляция (уровень и динамика), конвертируемость тенге, технические и технологические факторы.
Различные опасности могут проявляться в разных областях внешнего окружения. Исследование этих сфер позволяет получить полное представление о складывающихся тенденциях развития внешней среды предприятия. При анализе экономических факторов, характерных для Казахстана, обычно рассматривают темпы инфляции, налоги, характер и уровень занятости населения, платежеспособность предприятий-партнеров, состояние денежных расчетов и т.д.
При анализе политических факторов рассматривают состояние и динамику изменений законодательства, нормативных актов местных органов власти и центрального правительства, уровень развития правового регулирования экономики, в частности, антимонопольного законодательства, кредитную политику, ограничения на получение кредитов и др.
Рыночные факторы оказывают непосредственное влияние на эффективность работы предприятия. Их изучение позволяет руководству организации уточнить стратегию и укрепить ее позиции на рынке. Здесь исследуют уровень конкуренции в отрасли, долю рынка и пр.
За счет действия как внешних, так и внутренних факторов обеспечивается благополучие предприятия в области финансов. Оно выражается в показателях бухгалтерской отчетности, которая является единой для организаций всех отраслей и форм собственности.
В соответствии с Законом Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 28 февраля 2007 года № 204-III, финансовая отчетность включает в себя:
Бухгалтерский баланс;
Отчет о прибылях и убытках;
Отчет о движении денежных средств;
Отчет об изменениях в капитале;
Пояснительная записка.
Бухгалтерский баланс дает информацию об имуществе предприятия и источниках его образования на конкретный момент времени.
Отчет о финансовых результатах и их использовании обеспечивает оценку полученных результатов путем отражения данных о доходах и расходах предприятия, а также дает информацию об основных направлениях расходования прибыли.
«Взаимосвязь баланса и отчета о финансовых результатах, - пишет В.Д.Новодворский, - отражает прирост имущества предприятия за счет накопления полученной в отчетном периоде прибыли».
Ввиду того, что не вся информация о денежном обороте предприятия отражается в этих формах отчетности используют расчет движения денежных средств, который показывает источники средств предприятия и направления их использования в определенный период.
Отчетность также может содержать пояснительную записку, дополняться другими материалами, которые основаны на финансовых отчетах или получены из них и будут прочитаны вместе с ним. В пояснительной записке говорится о том, какой политике учета и отчетности следует данный субъект, раскрывается другая важная информация в соответствии с потребностями пользователей.
Целью бухгалтерской отчетности является обеспечение пользователей полезной, значимой и достоверной информацией о финансовом положении юридического лица, результатах деятельности и изменениях в финансовом положении за отчетный период.
Однако сами по себе показатели данных форм финансовой отчетности не дают полного представления о состоянии дел. Важны их взаимосвязи с другими показателями или их изменения в течение какого-либо периода. В связи с этим методика бухгалтерской отчетности включает горизонтальный (временной) анализ, вертикальный (структурный) анализ, трендовый анализ, анализ относительных показателей (коэффициентов), сравнительный (пространственный) анализ, факторный анализ.
Горизонтальный или временной анализ основан на сопоставимости финансовых отчетов текущего и предшествующего периодов, каждой позиции отчетности с предыдущим периодом, заключается в рассмотрении основных показателей в динамике.
Вертикальный (структурный) анализ определяет структуры итоговых финансовых показателей и выявляет влияние каждой позиции отчетности на итоговые показатели.
При проведении вертикального анализа целая часть приравнивается к 100 % и исчисляется удельный вес каждой составляющей. Целыми частями выступают итоги баланса предприятия, отчета о финансовых результатах и их использовании.
Проф. Б.А.Райзберг пишет: «Вертикальный анализ полезен для сравнения возможности отдельной группы средств или их источников для деятельности предприятия. Он необходим для выявления изменений в структуре средств предприятия и их источников за период в несколько лет».
Трендовый анализ позволяет сравнить каждую позицию отчетности с рядом предшествующих периодов и определить тренд, то есть основную тенденцию динамики показателя, очищенную от случайных влияний и индивидуальных особенностей изменения показателя за отдельные периоды. Анализ тенденций развития обычно выражается в индексах. «Трендовый анализ, - подчеркивает Б.А.Райзберг, - весьма полезен и важен, так как позволяет выявить глубокие структурные изменения в деятельности предприятия».
Анализ относительных показателей (коэффициентов) дает возможность установить соотношения между двумя абсолютными величинами. Полученная относительная величина – это показатели, предназначенные для сравнения финансового положения и операций предприятия с его деятельностью в предшествующие периоды. Основная цель использования этих коэффициентов – выявление направленности дальнейшего развития предприятия.
Сравнительный или пространственный анализ одновременно проводится, во-первых, как внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям, и, во-вторых, как межхозяйственный анализ показателей данного предприятия в сравнении с показателями конкурентов, со средними и среднеотраслевыми общеэкономическими данными.
Факторный анализ позволяет учесть влияние отдельных составляющих факторов (как внутренних, так и внешних) на формирование итогового показателя.
Результаты анализов позволяют выявить уязвимые места, требующие особого внимания и разработать мероприятия по их ликвидации.
1.2 Понятие, значение и задачи анализа финансового состояния
В условиях рыночных отношений предприятия, будучи самостоятельным хозяйственными организациями ставят своей целью – получение максимальной прибыли, но это узкое толкование цели. На наш взгляд, в более широком понимании под основной целью деятельности предприятия следует понимать обеспечение его устойчивого финансового состояния, а получение максимальной прибыли является основой для достижения этой цели.
В процессе снабженческой, производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, потребность в финансовых ресурсах и, как следствие, - финансовое состояние предприятия.
Понятие «финансовое состояние» рядом авторов трактуется по-разному. Так, проф. Н.А. Русак определяет его следующим образом: “Финансовое состояние предприятия выражается в образовании, размещении и использовании финансовых ресурсов…, и, характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормальной производственной, коммерческой и других видов деятельности предприятия, целесообразностью и эффективностью их размещения и использования, финансовыми взаимоотношениями с другими субъектами хозяйствования, платежеспособностью и финансовой устойчивостью. Способность предприятия своевременно производить платежи свидетельствует о его хорошем финансовом положении”.
Точка зрения проф. И.Т. Балабанова по данному вопросу совпадает с мнением Г.В. Савицкой: «Финансовое состояние хозяйствующего субъекта – это характеристика его финансовой конкурентоспособности (т.е. платежеспособности и кредитоспособности), использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами. Финансовое состояние хозяйствующего субъекта включает анализ доходности и рентабельности, финансовой устойчивости, кредитоспособности, использования капитала, валютной самоокупаемости».
Приведенные определения по разному раскрывают содержание рассматриваемого понятия, но все они, несомненно, сводятся к тому, что в современных условиях правильное определение реального финансового состояния предприятия имеет огромное значение не только для самих субъектов хозяйствования, но и для многочисленных акционеров, особенно будущих потенциальных инвесторов.
В связи с этим, основными задачами анализа финансового состояния предприятия, работающего в рыночной экономики К.Ш. Дюсембаев, считает:
- изучение соответствия между активами и источниками их формирования, рациональности их размещения и эффективности использования;
- определение величины оборотного капитала, ее прироста (уменьшения) и соотношения с текущими обязательствами;
- изучение структуры активов предприятия и его обязательств;
- расчет оборачиваемости текущих активов, в том числе дебиторской задолженности и запасов;
- определение ликвидности баланса, абсолютных и относительных показателей финансовой устойчивости и платежеспособности предприятия;
- оценка доходности предприятия;
- определение деловой активности;
- долгосрочное и краткосрочное прогнозирование устойчивости финансового положения предприятия, вероятности его банкротства.
1.3 Анализ баланса предприятия и его структуры
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, то есть пассивов).
Эти сведения представлены в балансе предприятия. В его основу положено главное бухгалтерское равенство, показывающее взаимосвязь между активами, обязательствами (пассивами) и собственным капиталом, и, по выражению И.Ворст и П.Ревентлоу, - «демонстрация фактических экономических результатов хозяйственной деятельности за предшествующий период времени».
Значение баланса настолько велико, что анализ финансового состояния нередко называют анализом баланса. Являясь центральной формой отчетности, бухгалтерский баланс позволяет определить на отчетную дату состав и структуру имущества предприятия, ликвидность и оборачиваемость текущих активов, наличие собственного капитала и обязательств, состояние и динамику дебиторской и кредиторской задолженности, кредитоспособность и платежеспособность предприятия. Данные баланса позволяют оценить эффективность размещения капитала предприятия, его достаточность для текущей и предстоящей хозяйственной деятельности, размер и структуру заемных источников, а также эффективность их привлечения. Таким образом, бухгалтерский баланс, по мнению В.Д.Новодворского «является наиболее информативной формой для анализа финансового состояния предприятия».
Баланс «пронизан» сетью взаимосвязей. Логические и количественные отношения имеются на уровне разделов, групп и отдельных статей. В первую очередь В.В.Петров указывает на характер взаимосвязей между разделами баланса предприятия:
сумма итогов всех разделов актива (А) баланса равна сумме итогов всех разделов его пассива (П):

(1)
2. глубокий экономический смысл в условиях рыночной экономики имеет связь между группами статей баланса, выражающая отношения собственности, что видно из равенства:
(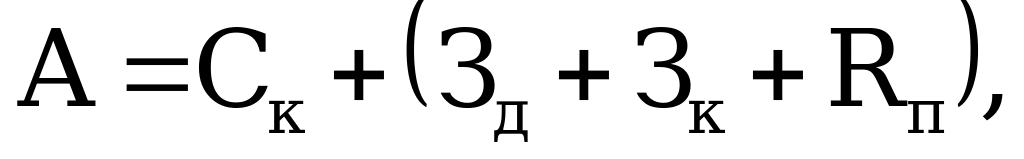 2)
где Ск – собственный капитал;
Зд – долгосрочные кредиты и заемные средства;
Зк – краткосрочные кредиты и заемные средства;
Rп – кредиторская задолженность.
В 20-х годах Н.А.Блатов рекомендовал исследовать структуру и динамику финансового состояния предприятия при помощи сравнительного аналитического баланса, получаемого из исходного баланса путем дополнения его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за отчетный период. Проф. А.Д. Шеремет и Р.С. Сайфулин пишут, что «аналитический баланс сводит воедино и систематизирует те расчеты и прикидки, которые осуществляет любой аналитик при первоначальном ознакомлении с балансом. Схемой сравнительного баланса охвачено множество важных показателей, характеризующих статику и динамику финансового состояния предприятия». При этом все показатели сравнительного баланса образуют три группы:
Показатели структуры баланса;
Показатели динамики баланса;
Показатели структурной динамики баланса.
Таким образом, на основе группировок актива и пассива баланса может быть составлен агрегированный баланс, в рамках которого осуществляется анализ структуры и динамики имущества предприятия (актива) и источников его финансирования (пассива) с помощью методики горизонтального и вертикального анализа. На основе аналитических балансов может быть сделан общий обзор финансового состояния предприятия. Для осмысления общей картины изменения финансового состояния весьма важны показатели структурной динамики баланса. Сопоставляя структуры и изменения в активе и пассиве, можно сделать вывод о том через какие источники в основном был приток новых средств и в какие активы эти новые средства в основном вложены.
Важным показателем при анализе структуры актива баланса выступает исследование состояния основных средств. Состояние основных средств, а, следовательно, производственного потенциала, - важнейший фактор эффективности основной деятельности предприятия и его финансовой устойчивости.
По данным бухгалтерской отчетности можно рассчитать коэффициент износа (Ки) и годности (КГ), характеризующие соответственно долю изношенной и долю годной к эксплуатации части основных средств по формулам:

(3)

(4)
где Иос – износ основных средств;
F - первоначальная (восстановленная) стоимость основных
средств.
1.4 Анализ ликвидности, платежеспособности и финансовой устойчивости
Одним из важнейших критериев финансового положения предприятия является платежеспособность.
В специальной учетно-аналитической литературе встречаются разные точки зрения по определению платежеспособности. Одни авторы работ по финансовому анализу под платежеспособностью понимают способность предприятия рассчитываться по своим долгосрочным обязательствам. Так, О.В.Ефимова пишет, что под платежеспособностью «принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам».
Более подробно трактует это понятие М.Н.Крейнина. «Платежеспособность, - пишет она, - это готовность предприятия погасить долги в случае одновременного предъявления требования о платежах со стороны кредиторов предприятия. Ясно, что речь идет лишь о краткосрочных заемных средствах – по долгосрочным срок возврата известен заранее и не относится к данному периоду… Платежеспособность – это наличие у предприятия средств, достаточных для уплаты долгов по всем краткосрочным обязательствам…».
К.Ш.Дюсембаев считает, что под платежеспособностью предприятия следует понимать «готовность его своевременно осуществлять платежи по всем своим обязательствам, при этом статьи кредиторской задолженности соотносятся со статьями текущих обязательств в силу невозможности реально определить временные рамки возврата долгов». Для этого предприятию необходимо иметь платежные средства, к которым в первую очередь относятся деньги и их эквиваленты.
Для оценки платежеспособности предприятия используются три относительных показателя ликвидности, различающиеся набором ликвидных средств, рассматриваемых в качестве покрытия текущих (краткосрочных) обязательств:
Коэффициент абсолютной ликвидности;
Коэффициент промежуточного покрытия;
Коэффициент общего покрытия.
Коэффициент абсолютной ликвидности (коэффициент срочности) (Кал) исчисляется как отношение величины наиболее ликвидных активов (денежные средства предприятия и краткосрочные ценные бумаги) к сумме наиболее срочных обязательств и краткосрочных пассивов (кредиторская задолженность, ссуды, не погашенные в срок, краткосрочные кредиты и заемные средства):
 (5)
где D – денежные средства и краткосрочные финансовые вложения.
Он показывает, какая часть текущей задолженности может быть погашена на дату составления баланса или в ближайшее время. Нормальное ограничение данного показателя имеет вид: Кал ≥ 0,2.
Коэффициент промежуточного покрытия (коэффициент критической ликвидности) (Ккл). Для его вычисления в состав денежных средств в числитель предыдущего показателя добавляется дебиторская задолженность:

(6)
где Rа – дебиторская задолженность.
Коэффициент отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами, то есть характеризует, какая часть текущих обязательств может быть погашена не только за счет денежных средств, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги.
Оценка нижней границы коэффициента промежуточного покрытия выглядит так: Ккл ≥ 1.
Общий коэффициент покрытия (коэффициент текущей ликвидности) (Ктл). Он равен отношению стоимости всех текущих активов к величине текущих обязательств:

(7)
где Z – запасы и затраты.
Коэффициент позволяет установить в какой кратности текущие активы покрывают текущие обязательства, и показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции (работ, услуг), но и продажи в случае нужды прочих элементов материальных оборотных средств.
Общий коэффициент покрытия дает возможность установить, покрывают ли ликвидные средства сумму обязательств, и тем самым подтверждает не только степень устойчивости структуры баланса, но и способность предприятия быстро рассчитываться по своим долгам.
Согласно международной учетно-аналитической практике, активно используемой в Республике Казахстан значение коэффициента общего покрытия дифференцированно по отраслям:
- корпорации производственной сферы – 1,47;
- производство продуктов питания – 1,25;
- издательская деятельность – 1,67;
- химическая промышленность – 1,30;
- нефтяная и угледобывающая – 1,0;
- машиностроение 1,85;
- производство электрооборудования и электронной техники – 1,47;
- розничная торговля – 1,50.
Понятие финансовой устойчивости предприятия многогранно. Так, одни авторы пишут, что под финансовой устойчивостью следует понимать «способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности… Финансовая устойчивость характеризуется… соотношением собственных и заемных средств».
Другие пишут, что «финансово устойчивым является такой хозяйствующий субъект, который за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам».
«Финансовая устойчивость, - считают Е.С. Стоянова и Е.А. Стоянов, - подразумевает сочетание четырех благоприятных характеристик финансово-хозяйственного положения предприятия:
Высокой платежеспособности, то есть способности исправно расплачиваться по своим обязательствам;
Высокой ликвидности баланса, то есть достаточной степени покрытия заемных пассивов предприятия активами, соответствующими по срокам оборачиваемости в деньги на расчетном счете срокам погашения обязательств;
Высокой кредитоспособности, то есть достойной способности возмещения кредитов с процентами и другими финансовыми издержками;
Высокой рентабельности, то есть значительной прибыльности, обеспечивающей необходимое развитие предприятия, хороший уровень дивидендов и поддержание курса акций».
Финансовая устойчивость предприятия характеризуется системой относительных показателей - финансовых коэффициентов. Они рассчитываются в виде соотношений абсолютных показателей актива и пассива баланса.
Коэффициент автономии (собственности, независимости) (Ка) является одним из важнейших показателей, характеризующих устойчивость финансового состояния предприятия, его независимость от заемных источников. Коэффициент автономии (Ка) равен доле источников собственных средств в общем итоге баланса:

(8)
где В – итог (валюта баланса).
Нормальное минимальное ограничение: Ка ≥ 0,5.
Это означает, что все обязательства предприятия могут быть покрыты его собственными средствами. Рост его свидетельствует об увеличении финансовой независимости предприятия, снижении риска финансовых затруднений в будущих периодах.
Коэффициент соотношения заемных и собственных средств (коэффициент финансовой зависимости) (Кз). Он определяется отношением величины обязательств предприятия по привлеченным заемным средствам к сумме собственных средств:

(9)
Этот коэффициент указывает, сколько заемных средств привлекло предприятие на один тенге вложенных в активы собственных средств.
Взаимосвязь коэффициентов Кз и Ка:
( 10)
Отсюда следует нормальное ограничение для коэффициента соотношения заемных и собственных средств: Кз ≤ 1. Рост коэффициента финансовой зависимости в динамике означает увеличение доли заемных средств в финансировании предприятия. Если его значение снижается до единицы (или 100 %), это означает, что владельцы полностью финансируют свое предприятие.
Коэффициент соотношения мобильных и иммобилизованных средств (Км/и) вычисляется делением оборотных активов на внеоборотные активы:

(11)
Оптимальная и критическая величина этого соотношения на промышленных предприятиях должна быть – не ниже 0,5.
Коэффициент имущества производственного назначения (Кпи) равен отношению балансовой суммы основных средств, капитальных вложений, оборудования, производственных запасов и незавершенного производства к стоимости всего имущества предприятия (итогу баланса):

(12)
Нормальным ограничением считается следующее: Кпи ≥ 0,5.
Частными значениями коэффициента производственного назначения являются показатели, характеризующие долю основных средств и материальных оборотных средств в стоимости имущества:
Коэффициент основных средств (Кос) вычисляется отношением стоимости основных средств к итогу баланса:

(13)
Коэффициент материальных оборотных средств (Кz) равен отношению стоимости запасов и затрат к итогу баланса:

(14)
Коэффициент стоимости заемных средств в имуществе (Кзс) исчисляется по формуле:

(15)
К оэффициент дебиторской задолженности в стоимости имущества (Кдз) находится по формуле:
(16)
Для классификации финансового состояния предприятия по степени его устойчивости необходимо еще исследовать абсолютные показатели.
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности товароматериальных запасов и затрат источниками их формирования.
Для характеристики источников формирования товароматериальных запасов выделяют три основных показателя:
Наличие собственных оборотных средств (Ес). Этот показатель определяется как разница между собственным капиталом и долгосрочными активами:

(17)
Он характеризует собственные оборотные средства. Его увеличение по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии деятельности предприятия.
Наличие собственных и долгосрочных заемных источников формирования товароматериальных запасов и затрат (Ед). Этот показатель определяется путем увеличения предыдущего показателя, то есть собственного оборотного капитала на сумму долгосрочных обязательств:
 (18)
Общая величина основных источников формирования товароматериальных запасов и затрат (Еоб) определяется увеличением предыдущего показателя на сумму краткосрочных кредитов и займов по формуле:

(19)
Трем показателям наличия источников формирования товароматериальных запасов и затрат соответствуют три показателя обеспеченности товароматериальных запасов и затрат источниками их формирования:
1. Излишек (+) или недостаток (-) собственного оборотного капитала (± Ес):
 (20)
2. Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов и затрат (± Ед):

(21)
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (± Еоб):

(22)
Вычисление трех показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать финансовое положение предприятия по степени его устойчивости на следующие четыре типа:
Абсолютная устойчивость финансового состояния, встречающуюся редко и представляющая собой крайний тип финансовой устойчивости. Она задается следующими условиями:
±Ес ≥ 0, ±Ед ≥ 0, ±Еоб ≥ 0.
2. Нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность:
±Ес д ≥ 0, ±Еоб ≥ 0.
3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором, тем не менее, сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и дополнительного привлечения заемных средств:
±Ес Ед об ≥ 0.
Кризисное финансовое состояние, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности и просроченных ссуд:
±Есдоб
Абсолютная и нормальная устойчивость финансового состояния характеризуются высоким уровнем рентабельности предприятия и отсутствием нарушений финансовой дисциплины.
Для неустойчивого финансового состояния характерны наличие нарушений финансовой дисциплины, перебои в поступлении денежных средств на расчетный счет, снижение доходности деятельности предприятия.
Кризисное финансовое состояние характеризуется, кроме вышеуказанных признаков неустойчивого финансового состояния, наличием регулярных неплатежей.
1.5 Анализ деловой активности и эффективности деятельности
Деловая активность предприятия – это категория рыночной экономики, характеризующая степень умения управленческого звена предприятия обеспечить интенсивное использование всех ресурсов, как внутренних, так и внешних, и создать, таким образом, прочную репутацию продукции (работ, услуг) предприятия. Понятие деловой активности включает в себя не только количественную, но и качественную сторону.
Главными качественными и количественными критериями деловой активности предприятия являются: широта рынков сбыта продукции (работ, услуг), репутация предприятия, степень выполнения плана по основным показателям хозяйственной деятельности, обеспечение заданных темпов их роста, уровень эффективности и интенсивности использования ресурсов и др.
Деловая активность предприятия в финансовом аспекте – это экономическая категория, характеризующая интенсивность и эффективность использования всех производственных и финансовых ресурсов предприятия. Она проявляется, прежде всего, в скорости оборота его средств.
Основными показателями эффективности хозяйственной деятельности являются показатели рентабельности.
Рентабельность предприятия отражает степень прибыльности его деятельности – прибыльности или доходности его капитала, ресурсов или продукции (работ, услуг).
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости, позволяющих определить, насколько эффективно предприятие использует свои средства.
Финансовое состояние предприятия находится в непосредственной зависимости от того, насколько средства, вложенные в активы, превращаются в реальные деньги.
Коэффициенты деловой активности имеют большое значение для оценки финансового состояния предприятия, поскольку скорость оборота средств оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств отражает при прочих равных условиях повышение производственно-технического потенциала предприятия. К показателям деловой активности предприятия относятся следующие коэффициенты.
Коэффициент общей оборачиваемости капитала (КОа). Он показывает сколько раз за год совершается полный цикл производства и обращения и сколько денежных единиц реализованной продукции (работ, услуг) принесла каждая денежная единица активов. Этот показатель определяется по формуле:

(23)
где N – выручка от реализации продукции (работ, услуг),
Вср – средняя за период валюта (итог) баланса.
Оборачиваемость основных средств (КОос). Этот показатель представляет собой фондоотдачу, то есть “характеризует уровень эффективности использования производственных основных средств предприятия за период”.
Оборачиваемость основных средств (КОос) рассчитывается делением выручки от реализации продукции (работ, услуг) на среднюю за период величину основных средств по их остаточной стоимости:

(24)
где Fср – средняя за период величина основных средств.
Чем выше коэффициент, тем ниже издержки отчетного периода. Низкий коэффициент свидетельствует либо о недостаточном доходе от реализации продукции (работ, услуг), либо о слишком высоком уровне вложений в эти виды активов.
Коэффициент оборачиваемости собственного капитала (КОск) рассчитывается по формуле:

(25)
где Скср – средняя за период величина собственного капитала.
Коэффициент оборачиваемости текущих активов (мобильных средств, оборотного капитала) (Кота).
Он определяется отношением выручки от реализации продукции (работ, услуг) к средней величине текущих активов по формуле:

(26)
где ZСР – средняя за период величина запасов и затрат;
Raср – средняя за период величина дебиторской задолженности;
Dср – средняя за период величина денежных средств.
Коэффициент оборачиваемости текущих активов (оборотного капитала) показывает скорость их оборота, то есть количество оборотов всех оборотных средств за исследуемый период. Ускорение оборачиваемости текущих активов уменьшает потребность в них, позволяет предприятиям высвобождать часть оборотных средств. В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива и пр., а, следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы. Высвобожденные денежные ресурсы увеличивают наиболее ликвидные активы предприятия, в результате чего улучшается его финансовое состояние, укрепляется платежеспособность.
Скорость оборачиваемости текущих активов характеризуется не только количеством их оборотов, но и длительностью оборота, а также коэффициентом закрепления оборотных средств (или оборотного коэффициента оборачиваемости).
Продолжительность одного оборота текущих активов определяется по формуле:
 (27)
где ДОта – продолжительность одного оборота в днях.
Длительность периода составляет 360 дней.
Формула коэффициента закрепления оборотных средств (КОз) выглядит следующим образом:
( 28)
Коэффициент оборачиваемости материальных оборотных средств (КОz) отражает число оборотов запасов и затрат предприятия за анализируемый период, то есть скорость их реализации. Он рассчитывается по формуле:

(29)
Коэффициент оборачиваемости дебиторской задолженности (КОдз). Он определяется отношением выручки от реализации продукции (работ, услуг) к средней за период величине дебиторской задолженности по формуле:

(30)
Коэффициент оборачиваемости дебиторской задолженности используется для оценки качества дебиторской задолженности и ее объема, показывает расширение или снижение коммерческого кредита, предоставляемого предприятием.
Наряду с показателем коэффициента оборачиваемости дебиторской задолженности следует определить средний срок оборота дебиторской задолженности по формуле:

(31)
где ДОдз – средний срок оборота дебиторской задолженности, или период ее погашения, дней.
Этот показатель характеризует время, требуемое клиентам предприятия на оплату выставленных им счетов. Снижение этого показателя оценивается положительно, а повышение – отрицательно.
Коэффициент оборачиваемости кредиторской задолженности (КОкз). Он определяется отношением выручки от реализации продукции (работ, услуг) к средней за период величине кредиторской задолженности по формуле:

(32)
где Rп ср. – средняя за период величина кредиторской задолженности.
Рост коэффициента кредиторской задолженности означает увеличение скорости оплаты задолженности предприятия, снижение – рост закупок в кредит.
Одновременно определяется средний срок оборота кредиторской задолженности по формуле:

(33)
где ДОкз – средний срок оборота кредиторской задолженности в днях.
Этот показатель отражает средний срок возврата долгов предприятия.
76

Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨