

Россия, Калининград
СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока
Была в сети 09.06.2026 00:12

Голованова Наталья Сергеевна
преподаватель экономических дисциплин, высшая квалификационная категория
 2 345
 30 678

Местоположение
Специализация
Налоговая система РФ
Категория:
Экономика
04.06.2026 22:10

Просмотр содержимого документа
«Налоговая система РФ»
Тема 1. «Налоговая система РФ» Лекция 2 «Налоговая политика государства»
Калининград
Структура налогового законодательства РФ
Кратко об истории системы налогообложения в России
Налоговая система РФ начала формироваться после распада СССР, а именно в декабре 1991 года. Тогда был принят закон «Об основах налоговой системы РФ». Он вводил в действие новые налоги и сборы, к примеру, НДС, подоходный налог, акцизы на алкогольную и табачную продукцию и другие. В 1998 году была утверждена 1-я часть Налогового кодекса РФ, в 2000-м — 2-я часть. Этот кодекс стал главным законодательным актом в российской налоговой системе. НК РФ определил взаимоотношения государства и налогоплательщиков, структуру и элементы российской налоговой системы.
Отдельно стоит выделить образование государственных органов по надзору за налогообложением в Российской Федерации. В 1990 году была создана Государственная налоговая инспекция, которая затем была преобразована в Государственную налоговую службу. В 1998 году появилось Министерство по налогам и сборам. В 2004 году оно было реорганизовано, и его функции перешли к Минфину РФ. С этого же года начала функционировать хорошо знакомая нам Федеральная налоговая служба, которая осуществляет свою деятельность до сих пор.
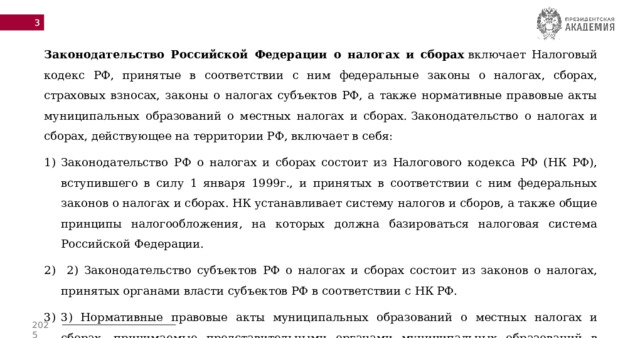
Законодательство Российской Федерации о налогах и сборах включает Налоговый кодекс РФ, принятые в соответствии с ним федеральные законы о налогах, сборах, страховых взносах, законы о налогах субъектов РФ, а также нормативные правовые акты муниципальных образований о местных налогах и сборах. Законодательство о налогах и сборах, действующее на территории РФ, включает в себя:
- Законодательство РФ о налогах и сборах состоит из Налогового кодекса РФ (НК РФ), вступившего в силу 1 января 1999г., и принятых в соответствии с ним федеральных законов о налогах и сборах. НК устанавливает систему налогов и сборов, а также общие принципы налогообложения, на которых должна базироваться налоговая система Российской Федерации.
- 2) Законодательство субъектов РФ о налогах и сборах состоит из законов о налогах, принятых органами власти субъектов РФ в соответствии с НК РФ.
- 3) Нормативные правовые акты муниципальных образований о местных налогах и сборах, принимаемые представительными органами муниципальных образований в соответствии с НК РФ.

Некоторые аспекты законодательства о налогах и сборах:
виды налогов и сборов, взимаемых в РФ;
основания возникновения (изменения, прекращения) и порядок исполнения обязанностей по уплате налогов и сборов;
принципы установления, введения в действие и прекращения действия ранее введённых налогов субъектов РФ и местных налогов;
права и обязанности налогоплательщиков, налоговых органов и других участников отношений, регулируемых законодательством о налогах и сборах;
формы и методы налогового контроля;
ответственность за совершение налоговых правонарушений;
порядок обжалования актов налоговых органов и действий (бездействия) их должностных лиц.
Принципы налогообложения:
Первые такие принципы были сформулированы Адамом Смитом, который в своем труде «Исследование о природе и причинах богатства народов», изданном в 1776 г., впервые сформулировал четыре основных принципа налогообложения.
Принцип равенства и справедливости: все граждане обязаны участвовать в формировании финансов государства соразмерно получаемым доходам и возможностям.
Принцип определенности: налог, который должен уплачивать каждый, должен быть точно определен, определено время его уплаты, способ и размер налога должны быть ясны и известны как самому налогоплательщику, так и всякому другому.
Принцип экономности: должна быть обеспечена максимальная эффективность каждого конкретного налога, выражаемая в низких издержках государства на сбор налогов и содержание налогового аппарата. Иными словами, административные расходы по управлению налоговой системой и соблюдению налогового законодательства должны быть минимальными.
Принцип удобства: каждый налог должен взиматься в такое время и таким способом, какие удобны для налогоплательщика. Это означает устранение формальностей и упрощение акта уплаты налогов.
Сформулировав и научно обосновав эти принципы, Адам Смит заложил фундамент (начало) теоретической разработки принципиальных основ налогообложения.

Налоговые принципы — это правила и нормы, которые регулируют систему налогообложения.
Принцип
Социальная справедливость
Суть
Прозрачность
Все платят налоги, с высоких доходов — больше
Практичность
Плательщик заранее знает суммы, сроки, способы оплаты
Упрощён процесс уплаты налогов
Рациональность
Расходы на сбор налогов не превышают разумные пределы
Невмешательство
Налоги не искажают рыночные решения участников экономики
Исключение двойного налогообложения
Унификация
Один объект — один налог за период
Одинаковые правила для одной категории налогоплательщиков вне зависимости от региона
Разумная нагрузка
Налоги не должны подрывать бизнес или благосостояние граждан
Распределение компетенций
Полномочия по налогам закреплены за разными уровнями власти
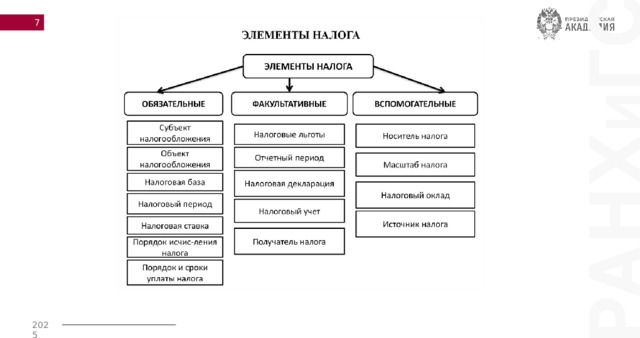

Элементы налогообложения перечислены в статье 17 Налогового кодекса России и разделены на три категории:
Обязательные элементы :
Субъект налогообложения — тот, кто платит налог.
Объект налогообложения —действие, состояние или предмет, подлежащий налогообложению. Объектами налогообложения являются:
- имущество;
- операции по реализации товаров, работ и услуг;
- стоимость реализованных товаров, работ и услуг;
- доход;
- иные объекты, имеющие стоимостную, количественную или физическую характеристику.
Налоговая база — – стоимостная, физическая или иная характеристика объекта налогообложения, т.е. та часть объекта, на которую практически начисляется налог.
Налоговая ставка – величина налоговых начислений на единицу измерения налоговой базы
Налоговый период — это календарный год или иной период времени применительно к отдельным налогам, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате.
Налоговые льготы – это полное или частичное освобождение от налогов субъекта в соответствии с действующим законодательством.
Порядок исчисления налога — формула, по которой считают налог. устанавливаются применительно к каждому налогу;
Порядок и срок уплаты налога . устанавливаются применительно к каждому налогу.

Налогоплательщик (субъект налога) - это физическое либо юридическое лицо, на которое законом возложена обязанность по внесению оклада налога в бюджетный фонд. При определенных условиях субъект налога может переложить уплату налога на другого субъекта, который и будет действительным носителем налога, или фактическим конечным плательщиком. Это различие связано с явлением переложения налогов. Согласно ст. 19 Налогового кодекса РФ налогоплательщиками признаются организации и физические лица, на которых в соответствии с налоговым законодательством возложена обязанность уплачивать соответственно налоги и сборы. В соответствии с п.2 указанной статьи налогоплательщиками в установленном порядке могут являться филиалы и иные обособленные подразделения российских организаций.

Объект налогообложения - имущество, доход, предмет, добавленная стоимость, отдельные виды деятельности и др., которые служат основанием для обложения налогом. Объекты налога многообразны. К ним относятся недвижимое имущество - земельные участки, дома, строения и т.п. ;движимо имущество - ценные бумаги, денежные средства (на счетах в банке, в кассе хозяйствующего субъекта); предметы потребления - чай, сахар, соль и т.д.; доходы - заработная плат, прибыль, рента и др. В соответствии со ст.38 Налогового кодекса РФ объектами налогообложения могут являться операции по реализации товаров (работ, услуг), имущество, прибыль, доход, стоимость реализованных товаров (выполненных работ, оказанных услуг) либо иной объект, имеющий стоимостную, количественную или физическую характеристики, с наличием которого у налогоплательщика законодательство о налогах и сборах связывает возникновение обязанности по уплате налога.
Налоговая база - стоимостная, физическая и иная характеристика объекта налогообложения (в соответствии со ст. 53 НК РФ). Налоговая база исчисляется налогоплательщиком самостоятельно на основе данных бухгалтерского учета и (или) на основе иных документально подтвержденных данных об объектах, подлежащих налогообложению или связанных с налогообложением. Иначе говоря, налоговая база, представляющая собой количественное выражение объекта налога, тесно примыкает к элементу объекта налога и неразрывно с ним связана. Налоговая база (налогооблагаемая база) как элемент налога ранее не рассматривался законодательством в качестве такового, однако с введением в действие НК РФ определение данного элемента налогового обязательства в законодательном акте стало обязательным для установления налога.

Налоговая ставка - размер налога, установленный на единицу налога. Ставка может устанавливаться в абсолютных суммах (в рублях) либо в процентах. Различат четыре метода: твердые (или равные), пропорциональные, прогрессивные, регрессивные ставки. При ее установлении законодатель обязан соблюдать принципы экономической обоснованности налога и фактической способности субъектов к уплате этого налога (ст.3 НК РФ). Выделяются ставки тверды и процентные (Квоты). Твердые ставки устанавливаются в абсолютной сумме на единицу обложения.

Порядок исчисления налога - процессуальное действие, согласно которому налогоплательщик самостоятельно исчисляет сумму налога, подлежащую уплате за налоговый период. Сумма налога исчисляется на основе налоговой базы, налоговой ставки и налоговых льгот. В некоторых случаях, прямо предусмотренных налоговым законодательством, обязанность по исчислению суммы налога может быть возложена на налоговый орган или на налогового агента. В соответствии со ст.55 Налогового кодекса РФ налогоплательщик обязан самостоятельно исчислить налог. Однако исчисление некоторых налогов (так называемых, окладных) осуществляется налоговыми органами.
Порядок уплаты налога - это способы внесения суммы налога в соответствующий бюджет (фонд). Согласно ст.58 Налогового кодекса РФ уплата налога производится разовой уплатой всей суммы налога либо в ином законодательно установленном порядке, в наличной или безналичной форме, при этом конкретный порядок уплаты налога устанавливается налоговым законодательством применительно к каждому налогу.
Сроки уплаты налога устанавливаются применительно к каждому налогу и сбору. Сроки уплаты определяются календарной датой или истечением периода времени, исчисляемого года, кварталами, месяцами, декадами, неделями и днями, а также указанием на событие, которое должно наступить или произойти (ст. 57 Кодекса).
Вспомогательные элементы :
Носитель налога — тот, кто вносит налог (им необязательно должен быть субъект налогообложения, например, муж может заплатить налог за жену, а родитель — за ребёнка).
Единица налога (масштаб) — параметры объекта налогообложения, от которого зависит налог (например, акциз на алкоголь — от крепости напитка, транспортный налог — от мощности двигателя автомобиля).
Налоговый оклад — сумма налога, которая уплачивается за один объект налогообложения.
Источник налога — ресурс, который используется для уплаты налога.

Предмет налога - это реальные вещи (земля, автомобили, другое имущество) и нематериальные блага (государственная символика, экономические показатели и т.п.), с наличием которых закон связывает возникновение налоговых обязательств. Сам по себе предмет налога не порождает налоговых последствий, в тот время как определенное юридическое состояние субъекта по отношению к предмету налога, есть основание для возникновения соответствующих налоговых обязательств.

Масштаб налога - установленная законом характеристика (параметр) измерения предмета налога. Масштаб определяется чрез экономические (стоимостные) и физические характеристики. При измерении дохода или стоимости товара используются денежные единицы. Для исчисления акцизов в качестве масштаба можно использовать крепость напитков, а при исчислении транспортного налога - мощность двигателя, массу автомобиля или объем двигателя.
Единица налога - единица измерения объекта налога, принятая за основу для исчисления оклада налога. Такой единицей по подоходному налогу может служить один рубль дохода, по земельному налогу - единица измерения площади (0,01 га, квадратный метр).

Источник налога - доход субъекта либо носителя налога, из которого вноситься оклад налога. Например: источником налога на прибыль является прибыль; подоходного налога - заработная плата, доходы лиц, работающих не по найму, дивиденды по акциям и т.д. Источник может совпадать с объектом налога, примером может служить подоходный налог с рабочих: объект налога - заработная плата (она же источник налога).
Налоговый оклад - сумма налога, исчисленная на весь объект налога за определенный период времени, подлежащая внесению в бюджетный фонд. В действительности, в момент установления государством налога как отношения, возлагающего обязанности на субъект, никаких денежных платежей не осуществляется. И только тогда, когда конкретный субъект по определенному налогу исчислит оклад налога и внесет его в бюджетный фонд, осуществиться платеж (уплата денег).

Налоговый период - время, определяющее период исчисления оклада налога, и сроки внесения последнего в бюджетный фонд (например, ежедекадно, один раз в месяц, один раз в квартал, один раз в год). Относительно некоторых налогов налоговый период может состоять из нескольких отчетных периодов, по итогам которых уплачиваются авансовые платежи. Продолжительность (момент начала и момент окончания) каждого налогового периода устанавливается законодательством о налогах и сборах применительно к каждому отдельному налогу. В соответствии со ст.55 Налогового кодекса РФ под налоговым периодом понимается календарный год или иной период времени применительно к отдельным налогам, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате, при этом налоговый период может состоять из одного или нескольких отчетных периодов, по итогам которых уплачиваются авансовые платежи.

Получатель налога - бюджет либо внебюджетный фонд. В зависимости от вида налога, субъектов его установления, порядка уплаты налог может зачисляться в федеральный, региональный либо местный бюджеты. Что касается внебюджетных фондов, то в настоящее время налоги могут зачислять только в пять государственных фондов - Пенсионный фонд РФ, Фонд социального страхования РФ, Фонд обязательного медицинского страхования РФ, Государственный фонд занятости населения РФ и Дорожный фонд РФ.
Факультативные элементы :
Налоговые льготы — предполагает либо освобождение от налога, либо возврат налога.
Отчётный период — время, в течение которого нужно подать декларацию в налоговую службу.
Налоговая декларация — документ, который подаёт налогоплательщик.
Налоговый учёт — обеспечение сбора налогов, эта задача возложена на Федеральную налоговую службу (ФНС).
Получатель налога — в зависимости от вида налога, он может поступать в федеральный, региональный или местный бюджет.
Налоговая льгота - снижение размера (тяжести) налогообложения. Могут применяться следующие льготы: введение налогооблагаемого минимума - освобождение от налога части объекта налога; установление налогового иммунитета - освобождение от налогов отдельных лиц или категорий плательщиков (дипломаты); понижение ставок налога; уменьшение оклада налога; предоставление налогового кредита (отсрочка внесения оклада налога); изъятие из налогообложения части объекта налога; освобождение от отдельных видов налогов и ряд других. В соответствии с п.2 ст.17 Налогового кодекса РФ "в необходимых случаях при установлении в законодательном акте по налогам и сборам могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком". Под налоговой льготой в соответствии со ст.56 Налогового кодекса РФ понимается предоставляемые отдельным категориям налогоплательщиков предусмотренные законодательством о налогах и сборах преимущества по сравнению с другими налогоплательщиками, включая возможность не уплачивать налог или сбор либо уплачивать их в меньшем размере.
Порядок и сроки уплаты налога устанавливаются в соответствии с нормами НК РФ применительно к каждому налогу. По общему правилу уплата налога производиться разовой уплатой суммы налога в наличной или безналичной денежной форме. Относительно федеральных налогов и сборов порядок уплаты определяется НК РФ. Применительно к порядку уплаты налогов субъектов РФ и местных налогов приоритет имеют соответствующие региональные законы или решения органов местного самоуправления.
В отдельных случаях специфика налога требует выделения в его механизме особенных элементов, характерных исключительно для данного налога. Например, ведение специальных кадастров по имущественным налогам; специфических реестров; бандерольный способ уплаты и т.д. Подобные элементы и составляют группу факультативных, которые могут быть задействованы в налоговом механизме, а могут и не использоваться.
ОБЩИЕ УСЛОВИЯ УСТАНОВЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ
Страховые взносы - это сбор, который обязаны уплачивать организации и индивидуальные предприниматели в России. Они введены с 2010 года, когда заменили собой единый социальный налог (ЕСН). До 2017 года страховые взносы формально не входили в налоговую систему России, но всегда играли важнейшую роль в системе обязательного социального страхования нашей страны. Их уплата обеспечивает право на получение финансовой поддержки при выходе на пенсию, при беременности и в случае рождения ребенка, при болезни. Право на получение бесплатной медицинской помощи также неразрывно связано с уплатой страховых взносов. С 1 января 2017 года взимание страховых взносов, кроме взносов на травматизм, регламентируется в НК РФ. Теперь налоговые органы контролируют соблюдение страхователями законодательства о налогах и сборах в рамках камеральных и выездных проверок. Однако, корректно ли рассчитаны и перечислены взносы на травматизм, правильно ли выплачены пособия, как и прежде, проверяет ФСС. Изменения предусмотрены Федеральным законом от 03.07.2016 N 243-ФЗ.

К страховым взносам относятся:
- Страховые взносы на обязательное пенсионное страхование (ОПС). Они перечисляются в с 2017 года в ИФНС.
- Страховые взносы на обязательное социальное страхование по временной нетрудоспособности и в связи с материнством. Они перечисляются как и прежде в Фонд социального страхования РФ.
- Страховые взносы на обязательное медицинское страхование (ОМС). Они перечисляются с 2017 года в ИФНС.
Также есть так называемые взносы на травматизм (страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний), однако, они регулируются другим федеральным законом

Плательщики страховых взносов
Согласно статье 419 НК РФ плательщиками взносов являются лица, производящие выплаты и иные вознаграждения физическим лицам:
- организации;
- индивидуальные предприниматели;
- физические лица, не являющиеся индивидуальными предпринимателями.
Взносы также платят индивидуальные предприниматели, адвокаты, медиаторы, нотариусы, занимающиеся частной практикой, арбитражные управляющие, оценщики, патентные поверенные и иные лица, занимающиеся в установленном законодательством Российской Федерации порядке частной практикой. Это плательщики, не производящие выплаты и иные вознаграждения физическим лицам. Им посвящен отдельный материал в справочнике налогов.
Если плательщик относится одновременно к нескольким категориям, он исчисляет и уплачивает страховые взносы отдельно по каждому основанию. -

ОБЩИЕ УСЛОВИЯ УСТАНОВЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ
При установлении страховых взносов определяются в соответствии с главой 34 настоящего Кодекса плательщики и следующие элементы обложения:
1) объект обложения страховыми взносами;
2) база для исчисления страховых взносов;
3) расчетный период;
4) тариф страховых взносов;
5) порядок исчисления страховых взносов;
6) порядок и сроки уплаты страховых взносов.
Предельная база для начисления взносов — 2 979 000 рублей. Этот лимит установлен постановлением Правительства от 31.10.2025 № 1705 ) Когда выплаты работнику в течение года превышают установленный лимит, взносы начисляются по сниженному тарифу.
Основная ставка страховых взносов для компаний, не подпадающих под льготные условия:
30% — на выплаты сотрудникам в границах предельной базы;
15,1% — на суммы, превышающие этот предел.
Для предпринимателей установлены такие ставки:
фиксированная часть (доходы до 300 тыс. рублей) — 57 390 рублей;
предельная часть (1% с доходов свыше 300 тыс. рублей) — 321 818 рублей.

Для работников, оформленных по трудовому договору , работодатель платит все виды страховых взносов. Если работник оформлен по гражданско-правовому характеру (ГПХ), взносы уплачиваются только по пенсионному и медицинскому страхованию.
Для организаций и ИП действует 32 тарифа на травматизм в диапазоне от 0,2% до 8,5%. Размер тарифов зависит от вида деятельности, класса риска и состояния охраны труда.
Фиксированный взнос (57 390 ₽): до 28 декабря 2026 года.
Дополнительный взнос ( 1%): до 1 июля 2027 года.

Благодарю за внимание!




Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨